The information provided is of general nature only and does not take into account your personal objectives, financial situations or needs. Before acting on any information provided, you should consider whether the information is suitable for you and your personal circumstances and if necessary, seek appropriate professional advice. All opinions, conclusions, forecasts or recommendations are reasonably held at the time of compilation but are subject to change without notice. Past performance is not an indication of future performance. Go Markets Pty Ltd, ABN 85 081 864 039, AFSL 254963 is a CFD issuer, and trading carries significant risks and is not suitable for everyone. You do not own or have any interest in the rights to the underlying assets. You should consider the appropriateness by reviewing our TMD, FSG, PDS and other CFD legal documents to ensure you understand the risks before you invest in CFDs. These documents are available here.
Any references to Australian or international shares, sectors, indices, ETFs, crypto-related stocks or other instruments are provided for market commentary and watchlist purposes only and do not constitute a recommendation, offer or solicitation to buy, sell or hold any financial product or adopt any investment strategy. International markets may involve additional risks, including currency fluctuations, regulatory differences, market structure differences, reduced liquidity and higher volatility. Company-specific, sector-specific and macroeconomic risks may also affect performance.
Commentary on geopolitical developments, economic data, central bank decisions, earnings, policy changes and other global or financial market events is based on information available at the time of publication and may change without notice. Such events can lead to sudden market moves, price gaps, reduced liquidity, wider spreads and increased volatility, particularly in leveraged products such as CFDs. Forward-looking statements, expectations and scenario analysis are inherently uncertain and should not be relied on as guarantees of future market behaviour or outcomes.
Indeks Dolar AS (DXY) anjlok ke level terendah akhir September di dekat 101,25 setelah hasil pemilu AS
- DXY menarik aksi jual besar-besaran pada hari Rabu karena hasil awal pemilu AS mengindikasikan kemenangan Demokrat.
- Aliran safe-haven menyeret imbal hasil obligasi AS lebih rendah, memberikan tekanan turun tambahan pada Dolar AS.
- Taruhan kenaikan suku bunga The Fed dan risiko geopolitik dapat membatasi pelemahan lebih lanjut menjelang rilis data makro utama AS.
Indeks Dolar AS (DXY), yang mengukur Greenback terhadap sejumlah mata uang, berada di bawah tekanan jual yang intens selama sesi Asia pada hari Rabu, turun ke level terendah sejak akhir September karena hasil awal pemilu sela AS meningkatkan ketidakpastian politik. Faktanya, tren awal menunjukkan kemungkinan Demokrat mengamankan kendali atas DPR AS dan Senat. Ini meningkatkan prospek kebuntuan di Washington, yang dapat membatasi belanja pemerintah.
Sementara itu, sapuan bersih Demokrat berpotensi berdampak negatif bagi saham-saham teknologi dan pertumbuhan ekonomi, mendorong permintaan terhadap aset-aset safe-haven dan memicu penurunan lanjutan pada imbal hasil obligasi AS. Hal ini ternyata menjadi faktor lain yang berkontribusi pada penurunan intraday DXY ke area 101,25. Namun, ekspektasi hawkish Federal Reserve (The Fed) AS, bersama dengan ketidakpastian geopolitik yang terus berlanjut, memberikan sedikit dukungan bagi Greenback dan membantu membatasi pelemahan yang lebih dalam, sehingga para penjual yang agresif perlu berhati-hati.
Menurut FedWatch Tool milik EMC Group, para pedagang saat ini memperhitungkan peluang lebih dari 75% bahwa bank sentral AS akan kembali menaikkan biaya pinjaman pada bulan Desember. Taruhan tersebut ditegaskan kembali oleh laporan Job Openings and Labor Turnover Survey, atau JOLTS, Departemen Tenaga Kerja pada hari Selasa, yang menunjukkan bahwa lowongan pekerjaan naik lebih dari yang diprakirakan pada bulan September menjadi 7,5 juta. Hal ini memperkuat taruhan kenaikan suku bunga The Fed yang akan segera terjadi di tengah latar belakang pertumbuhan ekonomi yang tangguh dan tekanan harga yang persisten.
Sementara itu, Presiden Donald Trump mengatakan pada hari Selasa bahwa AS tidak memiliki rencana segera untuk menyerang Iran, menentang isyarat Perdana Menteri Israel Benjamin Netanyahu tentang serangan pada akhir pekan ini. Namun, premi risiko geopolitik masih tetap berlaku karena seorang pejabat senior Iran mengatakan kepada Reuters bahwa Selat Hormuz hanya akan dibuka kembali jika sanksi dicabut, dan blokade laut AS berakhir. Selain itu, Korps Garda Revolusi Islam Iran (IRGC) mengatakan bahwa empat kapal tanker dihancurkan setelah terkena ranjau di selatan Selat Hormuz.
Namun, para investor tetap berharap pada kemungkinan solusi diplomatik untuk mengakhiri perang AS–Iran. Ke depan, agenda ekonomi AS pada hari Rabu menampilkan rilis laporan ADP tentang ketenagakerjaan sektor swasta dan PMI Jasa ISM. Selain itu, berita geopolitik yang masuk dapat memberikan dorongan bagi DXY. Bagaimanapun, fokus tetap tertuju pada perincian ketenagakerjaan bulanan AS yang diawasi ketat, yang dikenal sebagai laporan Nonfarm Payrolls (NFP), yang akan dirilis pada hari Jumat.
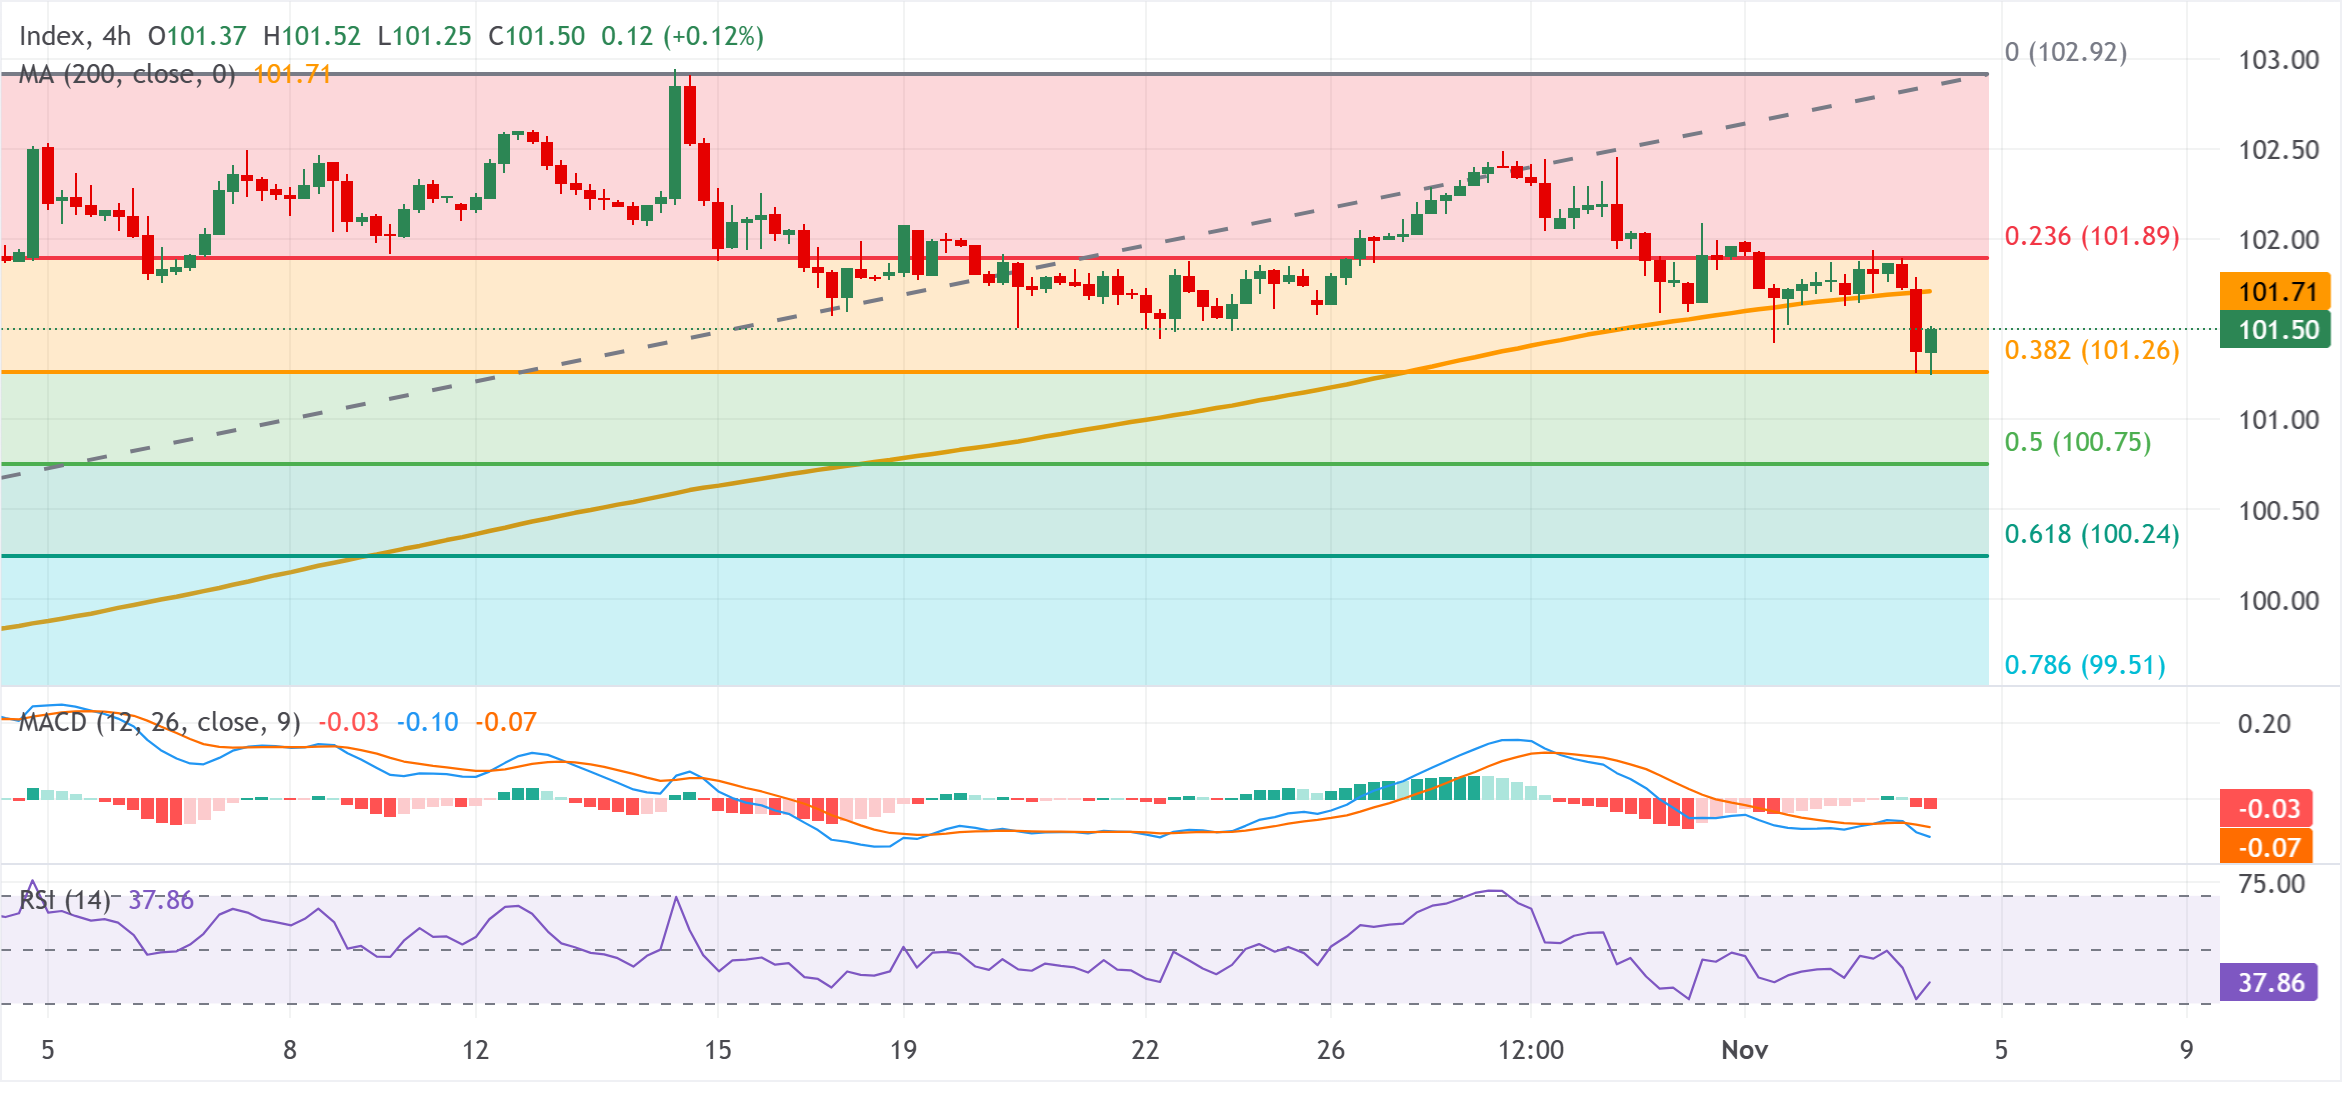
Grafik DXY 4 jam
Analisis Teknis
DXY mempertahankan bias bearish jangka pendek setelah penembusan dalam perdagangan harian di bawah Simple Moving Average (SMA) 200 periode pada grafik 4 jam. Namun, diperlukan pelemahan lanjutan di bawah support pertama di dekat Fibonacci retracement 38,2% pada 101,26 untuk mendukung kemungkinan penurunan lebih lanjut ke 100,75 dan 100,24,.
Selain itu, support struktural yang lebih luas muncul di sekitar 99,51 dan 98,59 jika tekanan jual berlanjut. Di sisi atas, resistance awal terlihat di SMA 200 periode di 101,71, diikuti lebih tinggi oleh retracement 23,6% di 101,89 dan kemudian anchor siklus terbaru di dekat 102,92.
(Analisis teknis dalam berita ini ditulis dengan bantuan alat AI. Pelajari lebih lanjut.)
Related Articles