Mulai dari produsen chip AI yang membutuhkan pasokan tembaga fisik hingga suku bunga Jepang yang memengaruhi leverage kripto, berikut adalah lima hubungan lintas aset tak terduga yang perlu Anda pantau di kuartal keempat.
Secara kasatmata, tembaga, Yen Jepang, dan Bitcoin hampir tidak memiliki alasan untuk hadir dalam satu artikel yang sama. Yang satu adalah logam fisik, yang satu telah menghabiskan waktu berdekade-dekade di pusat pasar pendanaan global, dan yang satu lagi adalah aset digital yang cukup volatil hingga membuat emas terlihat relatif stabil.
Namun seiring berjalannya Q4, pasar-pasar tersebut ditarik ke dalam narasi yang sama karena infrastruktur AI membutuhkan modal fisik yang sangat besar, Jepang membuat pendanaan Yen menjadi lebih mahal, dan Bitcoin diperdagangkan di tengah latar belakang lonjakan utang negara, akses institusional yang makin mendalam, serta pergeseran kondisi likuiditas.
Masing-masing pasar masih memiliki pendorong fundamentalnya sendiri, tetapi arus modal yang mengalir melaluinya tidak membatasi diri pada garis sektoral tersebut secara kaku.
Di sinilah keterkaitan antar-aset mulai menjadi sangat krusial.
AI menghadapi kendala pasokan tembaga
Narasi AI umumnya disampaikan melalui kemajuan cip, kapasitas cloud, dan saham teknologi berkapitalisasi raksasa (*mega-cap*) karena Nvidia, Microsoft, Amazon, Alphabet, dan Meta adalah tempat di mana investor dapat melihat belanja modal terlebih dahulu.
Namun setiap pusat data (*data center*) baru pada akhirnya berbenturan dengan dunia fisik, di mana listrik, infrastruktur transmisi, sistem pendingin, dan tembaga menjadi sama krusialnya dengan unit prosesor.
AI utamanya merupakan narasi perangkat lunak dan semikonduktor, sehingga cara paling masuk akal untuk mengikuti perkembangannya adalah melalui perusahaan teknologi dan produsen cip.
Infrastruktur fisik di balik AI telah menjadi terlalu besar untuk sekadar diperlakukan sebagai detail latar belakang.
Kombinasi panduan belanja modal (*CapEx*) tahun 2026 dari Microsoft, Alphabet, Amazon, dan Meta telah melonjak hingga sekitar US$720 miliar hingga US$745 miliar, meskipun belanja tersebut mencakup infrastruktur yang lebih luas alih-alih AI semata.

Konteks historis: Belanja modal hyperscaler relatif terhadap PDB dibandingkan lonjakan investasi infrastruktur historis AS. Sumber: Bloomberg, CEIC, US BEA, Analisis BHP.
BHP memberikan dimensi fisik pada belanja tersebut, mengestimasi bahwa setiap tambahan US$200 miliar dari investasi pusat data tahunan dapat membutuhkan tembaga yang setara dengan produksi tambang baru berkapasitas 150.000 ton per tahun.
Kondisi ini mengubah cara narasi AI mengalir di pasar. Ketika para penyedia skala besar (*hyperscalers*) mengumumkan gelombang investasi pusat data berikutnya, pertanyaannya tidak lagi sebatas berapa banyak cip yang akan mereka beli. Investor juga harus mempertimbangkan dari mana pasokan listrik berasal, bagaimana jaringan listrik akan menyalurkannya, dan apakah tembaga yang cukup dapat dipasok untuk menghubungkan semuanya.
Jadi, meskipun lonjakan AI mungkin bermula di bursa Nasdaq, bagian dari narasi tersebut pada akhirnya menjangkau pasar komoditas, yang menjadi titik awal keterkaitan berikutnya.
Yen hanya krusial jika Anda bertransaksi Valas
Jika Anda tidak pernah bertransaksi pasangan mata uang USD/JPY atau AUD/JPY, sangat wajar untuk mengasumsikan bahwa keputusan Bank of Japan adalah urusan pasar lain.
Masalahnya adalah Yen tidak pernah sekadar berfungsi sebagai mata uang. Selama berdekade-dekade, suku bunga Jepang yang sangat rendah menjadikannya sumber pendanaan yang relatif murah bagi investor yang membeli aset berimbal hasil lebih tinggi di tempat lain.
Suku bunga Jepang terutama berdampak pada trader Valas karena dampak langsungnya harus terkonsentrasi pada pasangan mata uang Yen.
Bank of Japan menaikkan suku bunga kebijakan semalam menjadi sekitar 1,25% pada bulan September, yang mengubah keekonomian salah satu transaksi pendanaan (*carry trade*) paling mapan di dunia.
Ketika biaya pinjaman Jepang naik, posisi pendanaan dalam Yen menjadi kurang menarik. Jika mata uang tersebut menguat tajam pada saat yang sama, investor berdaya ungkit (*leveraged*) mungkin harus melakukan lindung nilai (*hedging*), mengurangi posisi, atau menutup transaksi sepenuhnya.
Pada titik itulah pergerakan yang bermula di Tokyo dapat merambat ke pasar lain, karena modal yang didanai melalui pinjaman Yen juga dapat bertengger di pasar saham, komoditas, aset digital, atau mata uang sensitif risiko seperti Dolar Australia.
Ini tidak berarti setiap penguatan Yen memicu aksi jual global, dan jelas tidak berarti setiap keputusan Bank of Japan menghasilkan reaksi yang persis sama. Namun, hal ini menandakan bahwa Yen berada di dalam saluran likuiditas global, sehingga perubahan biaya pendanaan tersebut dapat menjangkau jauh di luar pasar Valas.
Begitu likuiditas masuk ke dalam narasi, Bitcoin menjadi sulit untuk dipisahkan.
Bitcoin masih murni narasi spekulasi ritel
Bitcoin membangun sebagian besar reputasinya berdasarkan momentum ritel, penggunaan daya ungkit (*leverage*), dan ayunan harga yang tajam. Sebagian dari karakteristik tersebut memang masih tersisa, namun ekosistem pasar di sekitarnya telah berubah.
Bitcoin tetap menjadi aset spekulatif ritel utama, yang terpisah dari kekuatan makro tradisional.
ETF spot telah memperluas akses institusional, sementara penerbitan tetap Bitcoin kini berdiri di tengah latar belakang fiskal yang sangat berbeda.
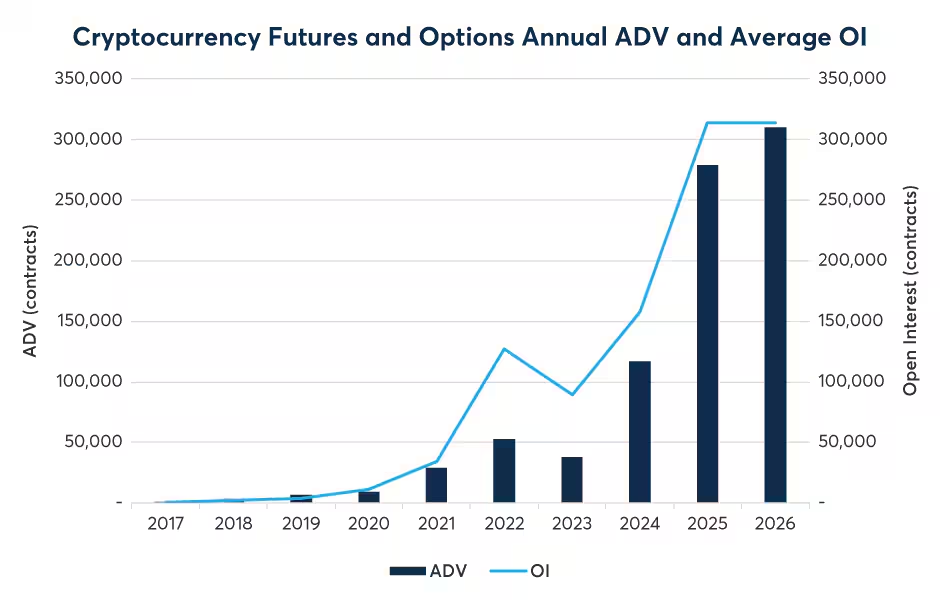
Kedalaman institusional: Rata-rata volume harian (*ADV*) dan *open interest* (*OI*) tahunan kontrak berjangka dan opsi kripto yang terus berekspansi sepanjang tahun 2026. Sumber: CME Group.
Menyusul peristiwa *halving* tahun 2024, penerbitan Bitcoin baru tahunan turun menjadi sekitar 165.000 BTC, menjadikan pertumbuhan pasokannya berada di bawah 1%. Di saat yang sama, total utang publik AS menembus US$40 triliun pada Agustus 2026.
Kondisi ini tidak berarti kenaikan utang secara otomatis mengerek Bitcoin lebih tinggi. Namun hal ini menjelaskan mengapa Bitcoin kian sering muncul dalam diskusi di sekitar emas, obligasi negara, dan kebijakan moneter.
Namun akses institusional tidak menjadikan Bitcoin bersifat defensif. Bitcoin tetap sangat sensitif terhadap *leverage* dan likuiditas, serta masih dapat anjlok bersamaan dengan saham saat selera risiko memburuk.
Itulah alasan mengapa volatilitas tetap memegang peranan penting.
Satu pasar bergejolak, pasar lain mulai bersiap
Di sinilah narasi-narasi yang terpisah tersebut saling terhubung.
Data ekonomi AS yang lebih kuat dari perkiraan dapat mendorong imbal hasil Treasury lebih tinggi, memperkuat Dolar AS, dan menggeser selisih suku bunga global. Kondisi ini dapat memberi tekanan pada USD/JPY tepat saat biaya pinjaman Jepang sedang meningkat.
Jika Yen kemudian menguat tajam, dana yang menggunakan pembiayaan Yen dapat mengurangi risiko, dan penyesuaian tersebut dapat menyebar ke luar pasar mata uang.
Pergerakan pada satu kelas aset sebagian besar harus bertahan di kelas aset tersebut. Pergerakan imbal hasil adalah narasi obligasi, reli Yen adalah narasi Valas, dan tembaga adalah narasi komoditas.
Arus modal tidak mengorganisir dirinya berdasarkan kategori di platform trading.
Lembaga keuangan yang sama dapat memegang saham teknologi, komoditas, mata uang, dan aset digital secara bersamaan, sehingga perubahan biaya pendanaan atau volatilitas dapat memaksa penyesuaian di beberapa pasar sekaligus.
Kejutan imbal hasil dapat menggerakkan Dolar, memengaruhi Yen, dan mengubah posisi pendanaan berdaya ungkit. Pergeseran tersebut dapat melimpah ke saham-saham pertumbuhan dan Bitcoin, sementara kondisi keuangan yang lebih ketat juga dapat memengaruhi ekspektasi belanja infrastruktur AI dan permintaan tembaga.
Urutan ini bersifat ilustratif, bukan proyeksi pasti. Pasar dapat memutus, mengakselerasi, atau membalikkan rantai tersebut, yang justru menjadi alasan utama mengapa keterkaitan ini sangat penting untuk dipahami.
Peta pasar Q4: Transmisi lintas aset
Lima katalis pasar yang berbeda bermuara pada satu realitas makro utama
CapEx dan belanja infrastruktur
Permintaan jaringan dan elektrifikasi
Pengetatan BoJ dan likuiditas carry-trade
Pasokan tetap dan akses ETF spot
Utang US$40 triliun dan tekanan pendanaan
Aset yang berbeda, kolam modal yang sama. Kejutan suku bunga, imbal hasil, atau likuiditas di satu pasar dapat menata ulang harga (*reprice*) sektor teknologi, komoditas, mata uang, dan aset digital secara bersamaan.
Apa yang dapat terungkap di Q4
Tren AI kini menjangkau jauh di luar perangkat lunak karena pembangunan infrastruktur AI membutuhkan daya, jaringan listrik, dan bahan baku mentah.
Yen memegang peranan penting di luar Valas karena tetap terikat pada pendanaan global, sementara Bitcoin kian berada di dalam kerangka makro tradisional meskipun volatilitasnya masih membedakannya dari aset defensif yang lebih mapan.
Jika digabungkan, keterkaitan tersebut membuat Q4 bukan lagi tentang mengikuti satu grafik tunggal, melainkan memahami dari mana pergerakan berikutnya dapat bermula.
Seorang trader yang mengamati laporan keuangan AI mungkin juga perlu memahami pergerakan tembaga. Seseorang yang mengikuti Bitcoin mungkin perlu mengetahui alasan pergerakan imbal hasil Treasury. Dan pergerakan AUD/JPY menjadi lebih masuk akal ketika Bank of Japan, likuiditas global, dan pendanaan berdaya ungkit dilihat secara bersamaan.
Masing-masing pasar masih menyajikan narasinya sendiri, namun arus modal yang mengalir melaluinya kian menghubungkan bab demi bab dari cerita tersebut.

The information provided is of general nature only and does not take into account your personal objectives, financial situations or needs. Before acting on any information provided, you should consider whether the information is suitable for you and your personal circumstances and if necessary, seek appropriate professional advice. All opinions, conclusions, forecasts or recommendations are reasonably held at the time of compilation but are subject to change without notice. Past performance is not an indication of future performance. Go Markets Pty Ltd, ABN 85 081 864 039, AFSL 254963 is a CFD issuer, and trading carries significant risks and is not suitable for everyone. You do not own or have any interest in the rights to the underlying assets. You should consider the appropriateness by reviewing our TMD, FSG, PDS and other CFD legal documents to ensure you understand the risks before you invest in CFDs.