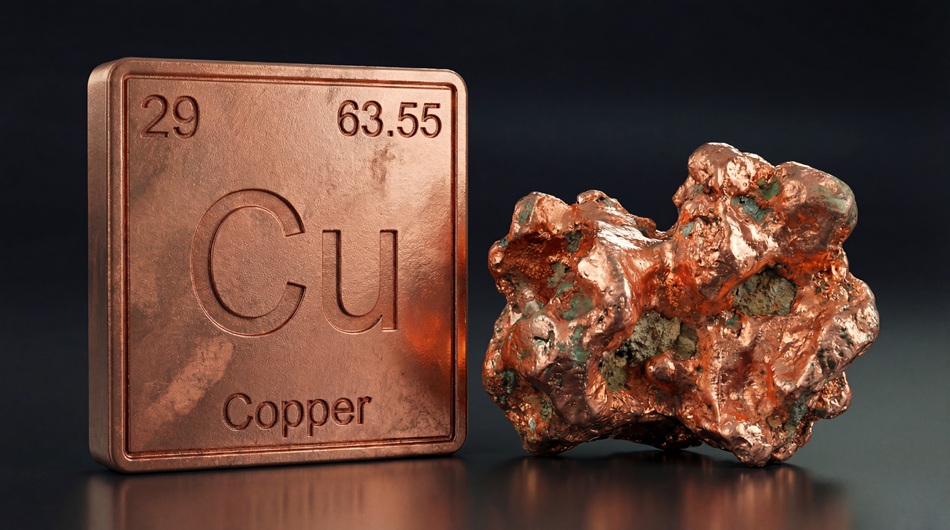
铜几乎无处不在:它藏在您家中的墙壁电线里、您的座驾中、您的智能手机内,以及每一座正在拔地而起的建筑工地上。正是这种在实体世界中的无处不在,让全球交易员对其高度关注。
当铜需求上升时,意味着工厂机器正在轰鸣运转、楼宇拔地而起、基础设施持续扩张;当铜需求回落时,则预示着全球工业引擎正在减速。没有任何金融资产能够伪造这种源自实体经济的物理信号。铜的价格波动完全受真实实体需求驱动,也因此赢得了“铜博士” (Dr Copper) 的非正式美誉——一位拥有经济学博士学位的大宗商品。
铜交易究竟是什么
铜是一种在全球范围内作为核心基础原材料进行交易的工业基本金属。在交易平台上,零售市场参与者通常通过标有 HG 或 Copper 代码的差价合约 (CFD)、基准期货合约或铜矿上市公司的股票来获取相关价格敞口。
与纯粹的金融衍生品或纸面资产不同,实物铜与实体经济深度绑定。在承接我们此前黄金交易指南与原油交易指南中所建立的宏观框架基础上,铜所代表的并非货币避险情绪或能源地缘政治,而是衡量全球实体工业生产的直接晴雨表。
实物资产
全球工业基础金属
作为无可替代的优质导电材料,广泛运用于建筑工程、电力传输、电子设备及制造业。
工业原材料基准
交易参与方式
差价合约、期货与矿业股票
可通过现货/差价合约 (HG/Copper)、COMEX/LME 期货合约或大型铜矿企业股票进行多空双向交易。
可交易金融工具
为什么它被称为“铜博士”
铜之所以赢得这一学术头衔,是因为它几乎渗透进了现代经济活动的每一个核心部门。它为住宅和商业地产提供不可或缺的电线与管道系统,为制造业中的重型机械与精密电路提供动力支撑,并构成了全球输配电网络与现代交通体系的核心骨架。
由于铜的需求紧密追踪实体经济产出而非单纯的投机预期,其价格往往在宏观经济扩张之前或同步走高,并在经济步入收缩之前或同步回落。这种极具前瞻性的敏锐特质,使其成为公认的领先经济指标。
为什么中国是铜需求的核心主导力量
中国约占全球精炼铜总消费量的一半左右。其庞大的建筑业体量、世界级的制造业基地、持续推进的电网扩容工程以及蓬勃发展的电动汽车产业,使中国需求成为主导全球铜价的最核心驱动力。
设备与机械制造
约占 31.2% 需求
建筑与房地产
约占 28.4% 需求
电力与基础设施
约占 21.2% 需求
交通运输与电动车
约占 12.5% 需求
其他工业用途
合计约占 6.7%
设备与机械制造 (约 31.2%)
工业电器设备、暖通空调 (HVAC) 系统、电力变压器及电动机。对亚洲和北美地区的工厂产能利用率及企业资本开支周期高度敏感。
教育免责声明:终端需求占比百分比为近似示意数据,仅作结构性宏观教学对比之用。
正如我们在 ASX 200 指数指南与 AUD/USD 指南中所剖析的那样,澳大利亚市场与中国工业景气度之间存在着深度的结构性依存关系。中国宏观经济数据——尤其是房地产行业健康状况、新开工面积、制造业采购经理人指数 (PMI) 读数以及基建投资刺激公告——经常在全球铜市场引发即时的重新定价。
作为市场风向标,铜与黄金有何本质区别
尽管铜和黄金都是以美元计价的全球性大宗商品,但它们释放出的市场信号却截然相反。黄金本质上是一种货币与金融属性资产,主要由实际利率、央行黄金储备以及市场恐慌时期的避险需求所驱动。
相比之下,铜是一种纯粹由实体经济扩张驱动的工业金属资产。当市场焦虑情绪升温时,黄金往往因投资者寻求避险庇护而走高;而铜价则常常因市场预期制造业和建筑业活动放缓而承压下跌。
常见认知误区
将铜和黄金视作受相同力量驱动的同质化大宗商品交易,是一个极其严重的认知错误。
黄金的上涨源自市场恐慌、通胀预期以及实际收益率下行;而铜的上涨则源自真实的工业需求与实体经济扩张。两者几乎没有共同的驱动内核。
地缘政治危机期间的黄金大涨,告诉您交易员正感到恐惧并急于寻找避风港;而在同一时期,如果地缘冲突威胁到全球经济增长或扰乱中国工业生产,铜价反而可能掉头向下。
在未理解两者衡量维度截然不同的前提下,将黄金图表与铜图表并排对照分析,是初级交易员在大宗商品分析中最常犯的错误之一。黄金是“恐慌信号”,铜是“增长信号”——它们是回答截然不同市场命题的两种独立工具。
为什么铜对澳大利亚交易员尤为重要
铜价的波动对澳大利亚市场参与者具有直接的实战意义。澳大利亚拥有极其丰富的铜矿资源储备,且在澳交所 (ASX) 上市的矿业股其盈利能力对国际铜价变动具有极高的直接敏感度。
当全球铜需求扩张时,澳大利亚矿业板块通常能获得坚实的基本面支撑,进而对整个 ASX 200 指数形成正向拉动。此外,由于澳元/美元 (AUD/USD) 作为一种商品货币与中国需求高度绑定,由中国工业活动驱动的强劲铜价走势,往往会与澳元汇率的走强同步共振。
新兴需求叙事:电动汽车与能源转型
在传统的建筑业与基础设施建设之外,全球绿色能源转型为铜注入了一股强劲的长期结构性需求驱动力。电动汽车 (EV)、可再生能源发电设施以及电池储能系统对单台/单位用铜量的需求,远超传统化石燃料技术。
尽管传统的建筑周期依然是主导铜价短期波动的首要力量,但这一不可逆转的电气化长期趋势为铜价构筑了坚实的需求底部支撑。
驱动铜价波动的核心力量
铜市场主要对实物供给约束与全球工业需求趋势做出反应。
驱动铜价波动的 4 大核心因素
通常在以下情况走高...
中国制造业 PMI 回升、房地产行业景气度改善或基础设施投资支出增加。
通常在以下情况走弱...
中国 PMI 陷入收缩、房地产行业承压加剧或建筑施工数据放缓。
通常在以下情况走高...
全球主要工业经济体的制造业 PMI 数据普遍扩张。
通常在以下情况走弱...
全球制造业陷入萎缩或广泛经济衰退风险升温。
通常在以下情况走高...
智利或秘鲁等主产国发生重大矿山生产中断、工人罢工或物流运输瓶颈。
通常在以下情况走弱...
新建大型铜矿产能投产释放,或重大供应链中断危机得到解决。
通常在以下情况走高...
美元全面走弱,从而降低了非美国际买家的实际采购成本。
通常在以下情况走弱...
美元在国际外汇市场上全面走强。