- 美元/印尼盾因市场预期美国联邦储备委员会即将加息而上涨,美元走强。
- CME FedWatch 工具显示,在 8 月 CPI 通胀数据推动下,美联储加息的概率飙升至 92%以上。
- 美国 10 年期国债收益率逼近 5%,对白银等不生息金属构成沉重压力。
由于油价上涨引发通胀担忧,并威胁到这个净石油进口国的财政状况,印尼盾走弱。
周二亚洲时段,美元/印尼盾连续第四个交易日延续涨势,交投于 17,730 附近。由于市场对美国联邦储备委员会本周加息的预期升温,美元(USD)获得支撑,该货币对随之走高。
能源成本上升加剧了通胀担忧,给美联储收紧货币政策施加了更大压力。因此,基于 CME FedWatch 工具的数据,周一货币市场大幅上调对加息的定价,反映出加息概率超过 92%,较一周前约 60%大幅上升。
随着 FOMC 预期转向进一步收紧,美元走强
道明证券(Scotiabank)策略师报告称,美元在 FOMC 会议周“以坚挺姿态”开局,因为市场对“周三政策决定的预期在上周美国通胀数据公布后发生了变化”作出反应。他们指出,掉期市场现在“反映出周三有 21 个基点(或 85%)的收紧风险”,而最新的彭博调查“显示,仅有极其微弱的多数受访者倾向于维持不变”,这凸显出在会议前市场预期和调查预期已变得多么接近。
周五的经济数据表明,美国消费者物价指数(CPI)在 8 月上升,核心通胀录得四个月来最大涨幅。此外,由于更广泛的通胀和财政担忧,美国 10 年期国债收益率飙升至接近 5%。
由于油价上涨,印尼盾(IDR)也面临挑战,这威胁到国内通胀升温,并给这个净石油进口国的财政平衡带来压力。在 8 月整体通胀加速至 3.19%之后,这些通胀担忧进一步加剧,削弱了政府旨在遏制厄尔尼诺引发的食品价格波动的措施。
技术分析:
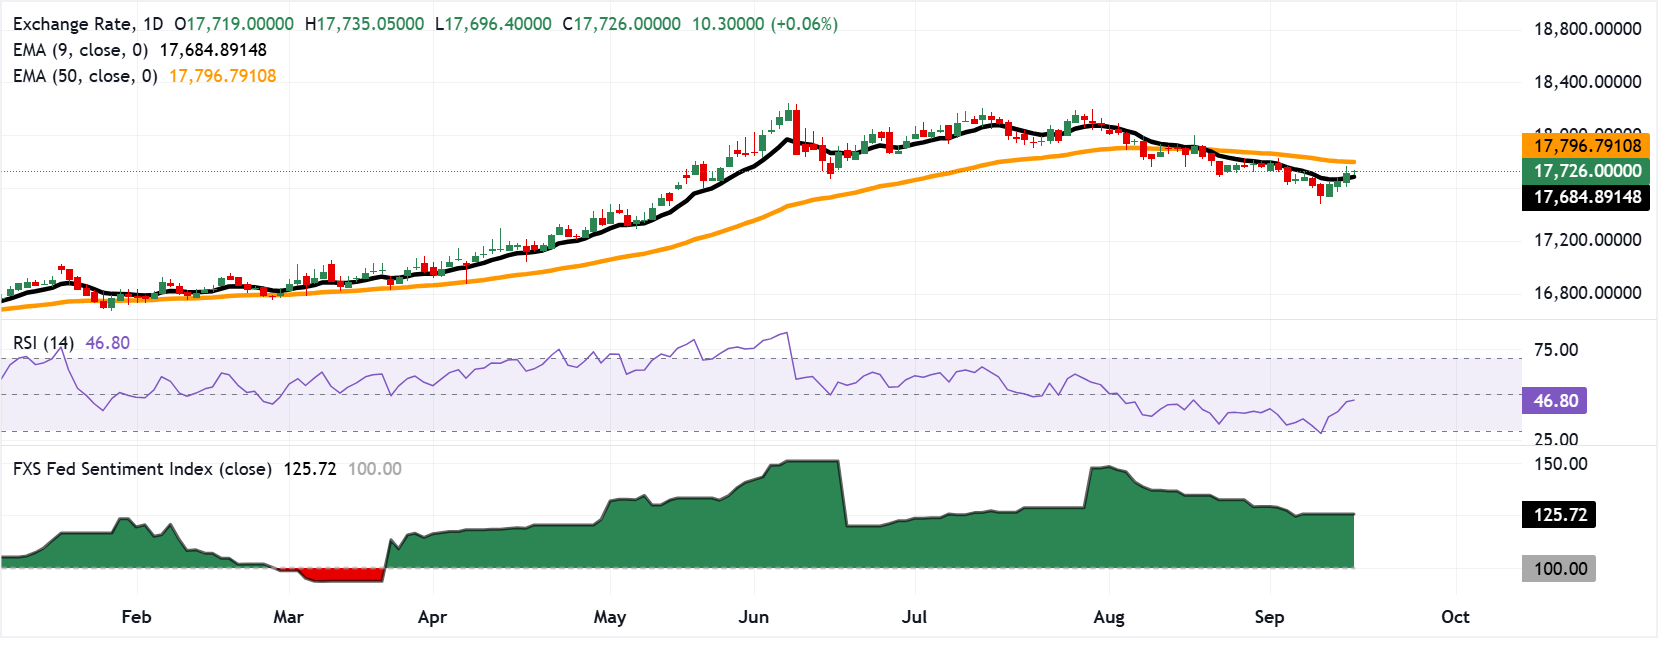
在日线图上,美元/印尼盾交投于 17,730,短期内维持中性立场,因为汇价位于短期 9 期指数移动均线(EMA)上方,但仍受制于中期 50 期 EMA 下方。这种拉锯格局表明汇价更可能进入盘整,而非形成明确趋势;与此同时,14 日相对强弱指数(RSI)约为 47,仍低于中轴线,暗示尽管卖压有所缓解,但上行动能依然疲弱。
上行方面,初步阻力位与 50 期 EMA 一致,位于 17,797 附近,若日线收盘突破这一障碍,则有必要重新开启更强劲的反弹阶段。下行方面,近期支撑位见于 17,685 附近的 9 期 EMA;若跌破这一缓冲位,将暴露近期低点,并使偏向重新转向空头。
(本故事的技术分析由 AI 工具协助撰写。了解更多。)
风险情绪常见问题(FAQ)
在金融行话的世界里,两个被广泛使用的术语“风险偏好”和“风险规避”指的是投资者在相关时期愿意承受的风险水平。在“冒险型”市场中,投资者对未来持乐观态度,更愿意购买风险资产。在“规避风险”的市场中,投资者开始“谨慎行事”,因为他们担心未来,因此购买风险较低的资产,这些资产更确定会带来回报,即使回报相对较小。
通常,在“风险偏好”时期,股市会上涨,大多数大宗商品(黄金除外)也会升值,因为它们受益于积极的增长前景。大宗商品出口大国的货币因需求增加而走强,加密货币上涨。在“规避风险”的市场中,债券——尤其是主要的政府债券——上涨,黄金表现抢眼,日元、瑞士法郎和美元等避险货币都受益。
澳元(AUD)、加元(CAD)、新西兰元(NZD)以及卢布(RUB)和南非兰特(ZAR)等次要外汇,都倾向于在“风险偏好”的市场中上涨。这是因为这些货币的经济增长严重依赖大宗商品出口,而大宗商品在风险偏好时期往往会上涨。这是因为投资者预计,由于经济活动的增加,未来对原材料的需求将会增加。
在“避险”期间倾向于升值的主要货币是美元(USD)、日元(JPY)和瑞士法郎(CHF)。美元,因为它是世界储备货币,因为在危机时期投资者购买美国政府债券,这被视为安全的,因为世界上最大的经济体不太可能违约。日元受到对日本政府债券需求增加的影响,因为日本国内投资者持有的国债比例很高,即使在危机时期,他们也不太可能抛售这些国债。瑞士法郎,因为严格的瑞士银行法为投资者提供了加强的资本保护。