The information provided is of general nature only and does not take into account your personal objectives, financial situations or needs. Before acting on any information provided, you should consider whether the information is suitable for you and your personal circumstances and if necessary, seek appropriate professional advice. All opinions, conclusions, forecasts or recommendations are reasonably held at the time of compilation but are subject to change without notice. Past performance is not an indication of future performance. Go Markets Pty Ltd, ABN 85 081 864 039, AFSL 254963 is a CFD issuer, and trading carries significant risks and is not suitable for everyone. You do not own or have any interest in the rights to the underlying assets. You should consider the appropriateness by reviewing our TMD, FSG, PDS and other CFD legal documents to ensure you understand the risks before you invest in CFDs. These documents are available here.
Any references to Australian or international shares, sectors, indices, ETFs, crypto-related stocks or other instruments are provided for market commentary and watchlist purposes only and do not constitute a recommendation, offer or solicitation to buy, sell or hold any financial product or adopt any investment strategy. International markets may involve additional risks, including currency fluctuations, regulatory differences, market structure differences, reduced liquidity and higher volatility. Company-specific, sector-specific and macroeconomic risks may also affect performance.
Commentary on geopolitical developments, economic data, central bank decisions, earnings, policy changes and other global or financial market events is based on information available at the time of publication and may change without notice. Such events can lead to sudden market moves, price gaps, reduced liquidity, wider spreads and increased volatility, particularly in leveraged products such as CFDs. Forward-looking statements, expectations and scenario analysis are inherently uncertain and should not be relied on as guarantees of future market behaviour or outcomes.
日元在强劲的美国就业数据公布后仍走强
- 周一亚洲早盘时段,美元/日元跌至158.25附近。
- 日本央行会议纪要显示,决策者准备加快货币紧缩步伐。
- 美国10月非农就业人数增加16.5万人;失业率降至4.1%。
周一亚洲早盘时段,美元/日元跌至158.25附近。由于日本央行(BOJ)会议纪要显示,决策者准备加快货币紧缩步伐,日元(JPY)兑美元(USD)小幅走高。
日本央行上月维持利率不变,但强调其应对通胀风险的决心,强化了市场对12月加息的押注。根据周四公布的9月会议纪要,大多数日本央行决策者一致认为,随着潜在通胀接近央行2%的目标,进一步加息将是合适的。
周五,日本央行前首席经济学家Kameda Seisaku表示,预计央行将在12月加息,并在明年继续提高借贷成本,直到其达到2%,以应对不断上升的通胀压力。
美国劳工统计局(BLS)周五公布,美国10月非农就业人数(NFP)增加16.5万人,高于9月录得的6万人。这一数据远超市场预期的增加6.5万人。美国10月失业率从9月的4.2%降至4.1%。
强于预期的美国就业报告使美联储(Fed)仍有望在12月加息。Nationwide首席经济学家Kathy Bostjancic表示:“劳动力市场全面升温,支持我们认为美联储将在12月再次上调政策利率的观点。”
CME FedWatch工具显示,金融市场目前预计美联储下个月会议上加息的概率约为79.6%,高于美国就业报告公布前的72.8%。
随着日本央行正常化预期升温,日元受避险资金流入提振
荷兰合作银行(ABN Amro)策略师指出,在最近一轮风险厌恶情绪中,“避险需求使日元(JPY)相较于美元(USD)更受青睐”。他们指出,尽管股市大跌,“DXY指数仍维持在101.6不变,因为美国收益率下滑削弱了美元的吸引力。”相比之下,日元既受到避险资金流入的支撑,也受到国内政策信号的提振。ABN Amro指出,“在日本央行会议纪要的支撑下,日元兑美元升值0.5%至157.70,这强化了进一步正常化的预期。”
戴利将通胀列为首要任务,强化美联储鹰派倾向
美联储的戴利发表了明显更为鹰派的言论,其 FXS Speechtracker 评分为 8/10,而既定基准为 6.4/10,凸显出对收紧风险的更强强调。关键表态指出,尽管就业报告是“好消息”,且工资增长“并未繁荣”,但实际工资正在下降,通胀“高企太久”,因此通胀成为第一优先事项,并证明在劳动力市场保持韧性的情况下仍有必要进一步收紧政策。戴利坚持认为,强劲的劳动力市场为美联储提供了采取行动的空间,并表示如有需要将准备加息,这支撑了更坚挺的美元倾向,并让风险资产保持警惕。
FXS 美联储情绪指数上升 0.95 点至 143.10,强化了明显鹰派的立场,远高于中性 100 阈值,并与偏高的 FXS Speechtracker 读数相一致。此举表明,尽管承认关税、战争和人工智能相关的不确定性,市场的主导解读仍是美联储倾向于进一步收紧政策,这一背景应继续为美元兑欧元和日元提供支撑。
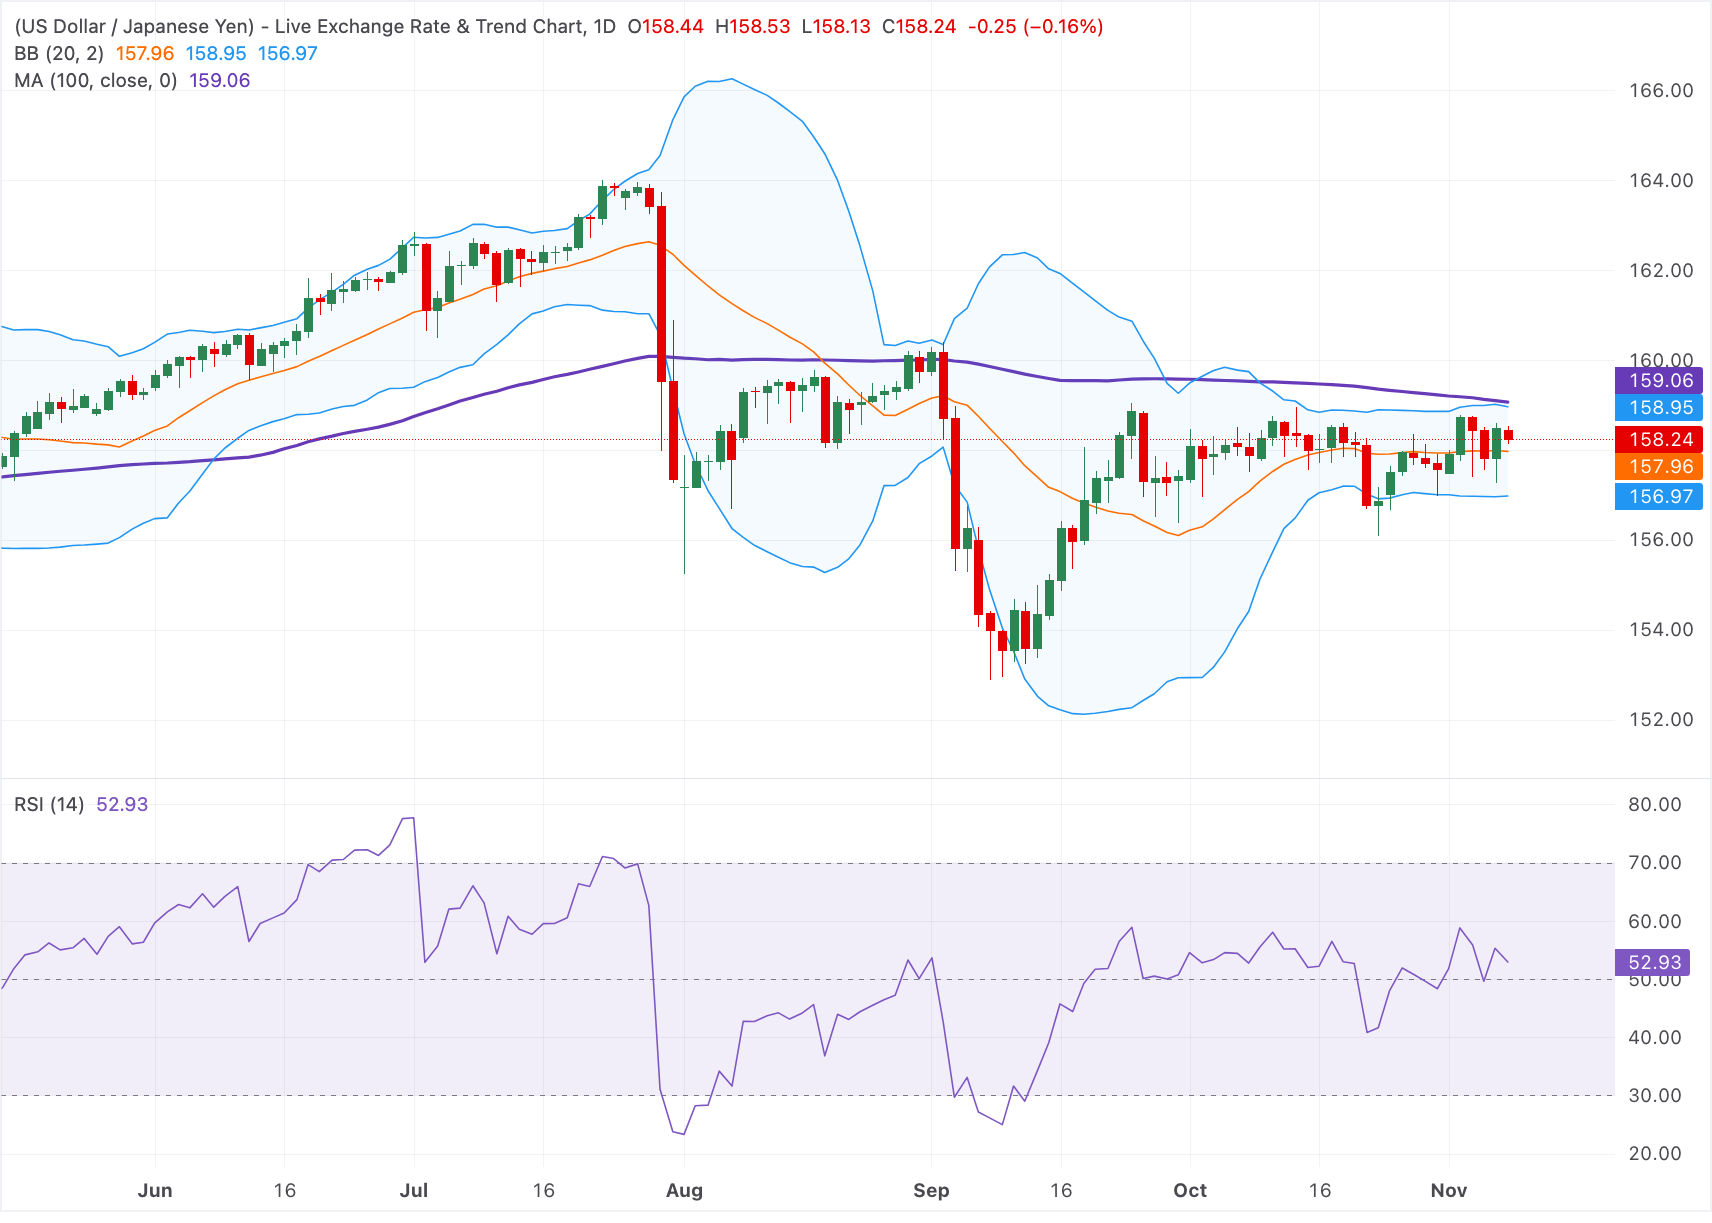
技术分析:美元/日元仍受限于 100 日 SMA 下方
在日线图上,美元/日元维持在 100 日简单移动均线(SMA)下方不远处的窄幅区间内,同时徘徊在布林带中轨上方。这一形态表明整体偏向区间震荡,上方受布林带上轨和 100 日 SMA 压制,尽管 14 日相对强弱指数(RSI)位于 52.93,暗示动能略偏积极但缺乏方向性。
上行方面,直接阻力集中在布林带上轨附近的 158.95,随后是 100 日 SMA 所在的 159.05,日线收盘必须站上该水平,才能重新打开更明确的看涨走势。下行方面,初步支撑与布林带中轨 157.95 一致,更深一层支撑位于下轨附近的 156.95;若跌破这一下边界,将使市场焦点转向该货币对更广泛的修正阶段。
(本报道的技术分析由 AI 工具协助撰写。 了解更多。)
日元常见问题(FAQ)
日元(JPY)是世界上交易量最大的货币之一。日元的价值大体上取决于日本经济的表现,但更具体地说,取决于日本央行(Bank of Japan)的政策、日美债券收益率之差,或交易员的风险情绪等因素。
“日本央行的任务之一是货币控制,因此它的举措对日元至关重要。日本央行有时会直接干预外汇市场,通常是为了降低日元的价值,不过由于主要贸易伙伴的政治担忧,日本央行通常不会这么做。由于日本央行和其他主要央行之间的政策分歧越来越大,日本央行在2013年至2024年期间的超宽松货币政策导致日元对主要货币贬值。最近,这种超宽松政策的逐渐退出给日元提供了一些支持。”
过去10年,日本央行坚持超宽松货币政策的立场,导致其与其它央行(尤其是与美联储(fed))的政策分歧不断扩大。这支撑了10年期美国国债和10年期日本国债之间利差的扩大,这有利于美元兑日元。日本央行在2024年决定逐步放弃超宽松政策,加上其他主要央行的降息,正在缩小这一差距。
日元通常被视为一种避险投资。这意味着,在市场紧张时期,投资者更有可能将资金投入日元,因为日元被认为具有可靠性和稳定性。动荡时期可能会使日元对其他被视为投资风险更大的货币升值。
Related Articles