- 周二亚洲早盘,金价在4140美元附近持平。
- 美国国债再度承压,推动长期收益率刷新数十年高点。
- 交易员目前押注美联储在下次会议上加息的概率接近22.7%。
周二亚洲早盘,黄金价格(XAU/USD)在4140美元附近持平。美元(USD)走强以及美国国债收益率走高带来的压力,被市场对美联储(Fed)本月加息预期降温所抵消。
基准10年期美债收益率上升约7个基点(bps)至5.349%,创2002年4月3日以来最高水平,随后回落至5.30%。30年期美债收益率也上升约3个基点至5.661%。此前,该收益率一度上涨逾7个基点至5.703%,为2002年5月下旬以来未见水平。较高利率通常会降低贵金属相对于国债等生息资产的吸引力。
forex.com市场分析师Fawad Razaqzada表示:“在买家真正大举入场之前,我们可能会看到金价短线回落,这一切都与美元持续走强以及收益率处于高位有关。”
美国9月非农就业人数(NFP)弱于预期,且前两个月的NFP数据被下修后,市场对美联储本月收紧政策的预期有所降温,数据显示,周五公布的这一结果令市场情绪发生变化。
根据CME FedWatch工具,利率互换显示,交易员押注美国央行在10月会议上上调基准借贷成本的概率接近22.7%。
交易员正等待定于周三公布的9月联邦公开市场委员会(FOMC)会议纪要。该报告或有助于判断美联储上月在三年来首次加息后,未来的货币政策走向。
黄金反弹仍取决于收益率持续走低
华侨银行(OCBC)分析师认为,黄金仍受更广泛利率环境的制约,并指出其“仍在等待收益率转向”。他们强调,尽管美国就业报告偏弱,且市场对10月美联储加息的预期进一步回落,但黄金短暂的“非农后反弹很快消退”。在他们看来,关键拖累在于“长期收益率并未持续下行,而美元保持坚挺,限制了黄金的后续上涨”。
这一动态“强化了这样一种观点,即仅仅降低美联储加息风险,可能不足以推动金价开启下一轮上涨”。OCBC强调,“更重要的催化剂在于,疲软的美国数据是否能更持续地推动长期收益率和实际收益率走低。”与此同时,他们警告称,“高企的油价仍是一个复杂因素,因为它会令通胀和期限溢价担忧持续存在。”
在此背景下,澳新银行(OCBC)警告称,“短期内,如果收益率维持高位,黄金可能仍易于出现盘整”,而任何“收益率和美元更明确的下行”都被视为将为“复苏提供更坚实的基础”。
洛根的鹰派倾向提振美联储预期并支撑美元
美联储的洛根释放出明显更为鹰派的基调,FXS Speechtracker 评分为 9.2/10,远高于 8.1/10 的历史平均水平,凸显其对进一步收紧政策的更强倾向。她强调,更高的收益率可能反映期限溢价上升,从而可能降低进一步收紧的必要性,但这与明确呼吁至少再加息 50 个基点以及采取若干举措逆转去年秋季的降息相矛盾,强化了这样一种信息:政策仍不足以具有限制性,若没有更高利率,通胀将无法达到 2%。这种一方面承认期限溢价效应、另一方面坚持继续加息的组合,表明美联储立场坚定利好美元,并继续对美国收益率构成上行压力。
FXS 美联储情绪指数上升 1.68 点至 136.59,确认其明显进一步进入鹰派区域,远高于中性 100 阈值。此次跃升与较高的 FXS Speechtracker 评分一致,表明市场参与者应预期更激进的政策路径,这意味着美元需求将更强,风险资产对美联储利率预期的敏感性也将持续存在。
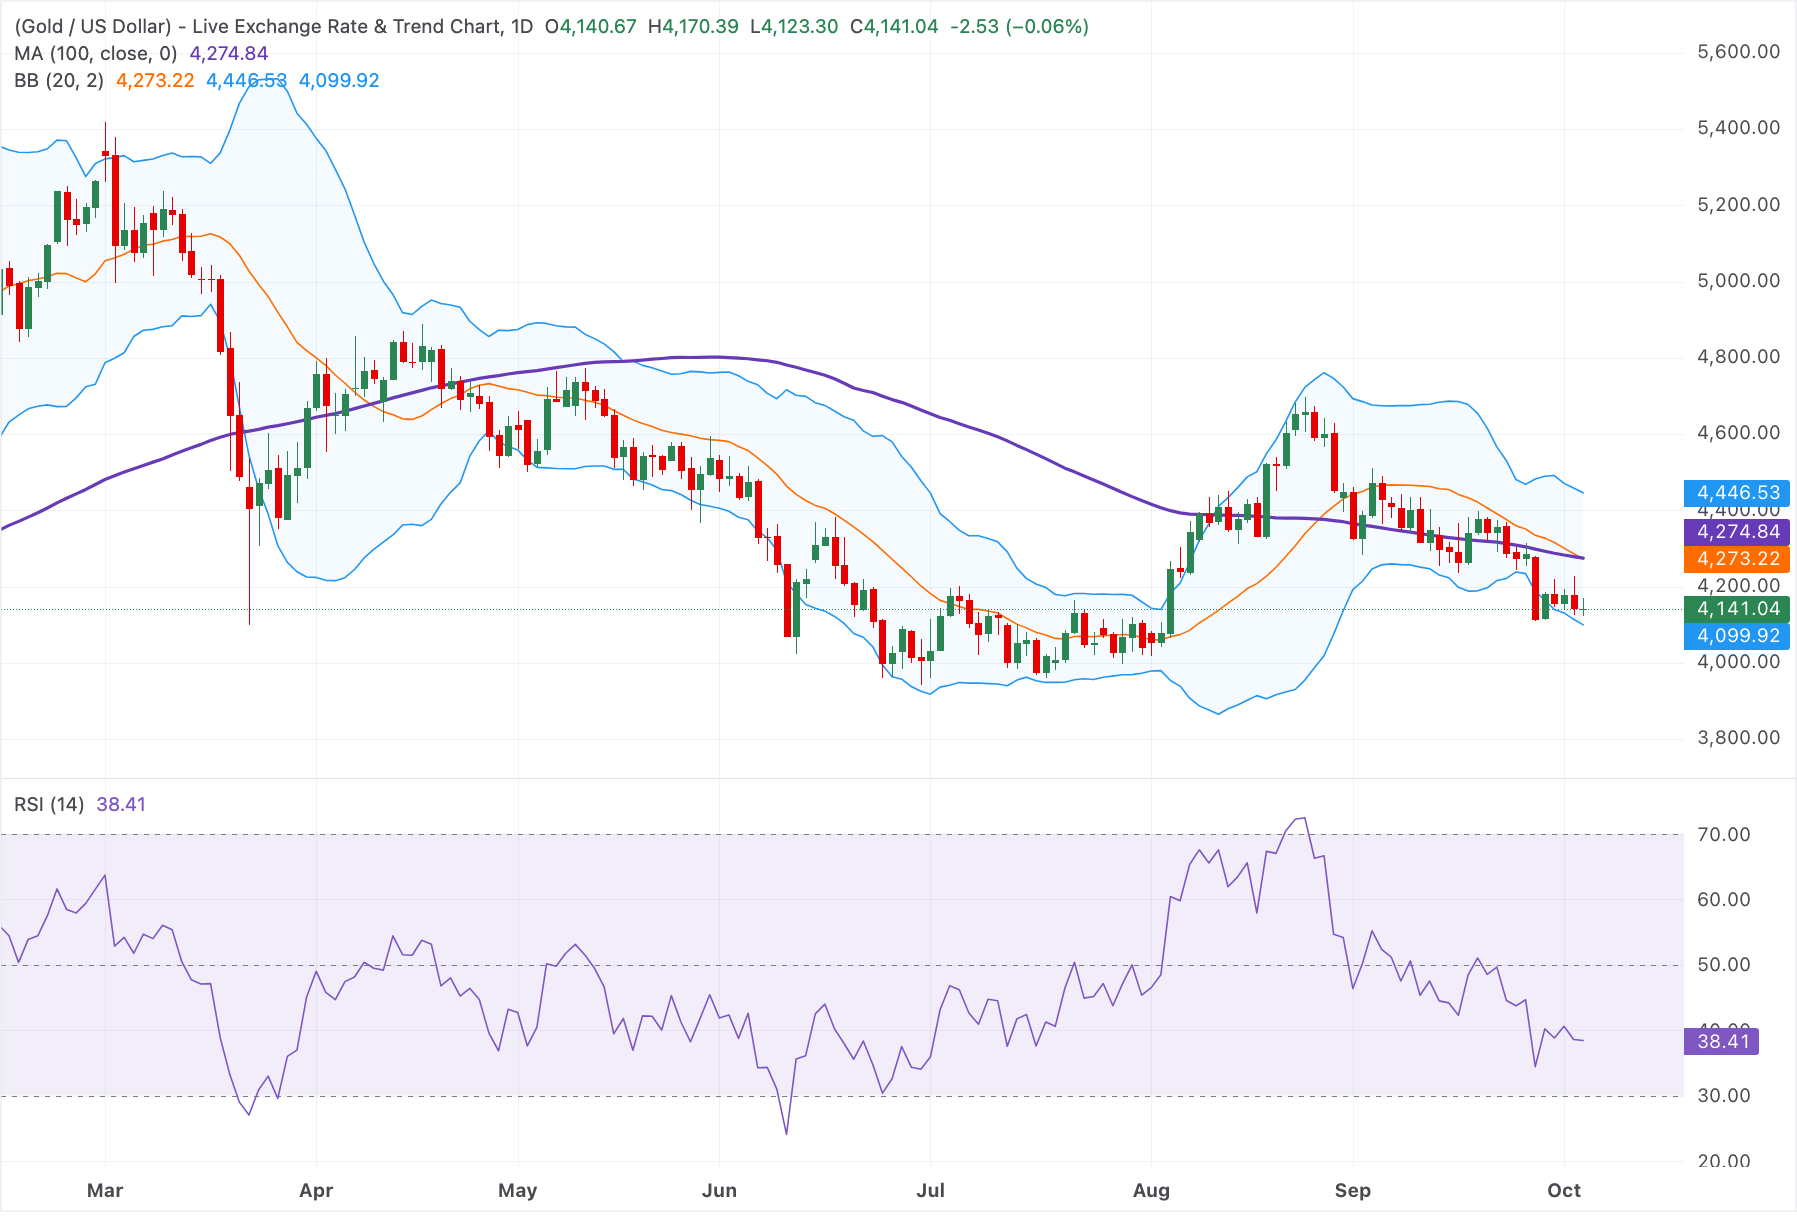
技术分析:黄金仍受制于 100 日 SMA 下方
在日线图上,黄金/美元(XAU/USD)维持看跌的短期基调,因为现货价格仍位于布林带中轨和 100 日移动平均线下方。价格已从近期布林带上轨阻力区回落,而 14 日相对强弱指数(RSI)位于 38.41,仍处于看跌区域,暗示下行压力仍在,而非立即出现超卖反弹。
上行方面,初步阻力位于 4270 美元区域,布林带中轨和位于 4275 美元的 100 日移动平均线在此形成紧密压制带,随后是更强的阻力位,即 4445 美元附近的布林带上轨。下行方面,4100 美元的布林带下轨提供首个支撑,而若持续跌破这一边界,未来几个交易日可能打开更深度回调阶段的空间。
(本故事的技术分析由 AI 工具协助撰写。了解更多。)
黄金常见问题(FAQ)
黄金在人类历史上发挥了关键作用,因为它被广泛用作价值储存和交换媒介。目前,除了它的光泽和用于珠宝之外,黄金还被广泛视为避险资产,这意味着它被认为是动荡时期的一项不错的投资。黄金还被广泛视为对冲通胀和货币贬值的工具,因为它不依赖于任何特定的发行方或政府。
各国央行是最大的黄金持有者。为了在动荡时期支撑本国货币,各国央行倾向于使储备多样化,并购买黄金,以提高人们对经济和货币实力的看法。高黄金储备可以成为一个国家偿付能力的信任来源。根据世界黄金协会的数据,各国央行在2022年增加了1136吨黄金储备,价值约700亿美元。这是有记录以来最高的年度购买量。中国、印度和土耳其等新兴经济体的央行正在迅速增加黄金储备。
黄金与美元和美国国债呈负相关,两者都是主要的储备资产和避险资产。当美元贬值时,黄金往往会上涨,使投资者和央行能够在动荡时期实现资产多元化。黄金与风险资产也呈负相关。股市的反弹往往会压低金价,而风险较高的市场的抛售往往有利于黄金。
由于各种各样的因素,价格可能会变动。地缘政治不稳定或对深度衰退的担忧可能会迅速推高黄金价格,因其避险地位。作为一种低收益资产,黄金往往会随着利率下降而上涨,而较高的资金成本通常会拖累黄金。尽管如此,由于资产以美元(XAU/USD)定价,大多数走势取决于美元(USD)的表现。强势美元倾向于控制金价,而弱势美元则可能推高金价。