- 欧元/美元周五亚市早盘在1.1480附近小幅上涨。
- 美债收益率回落和油价回调拖累美元。
- 欧洲央行政策制定者认为通胀存在上行风险。
周五亚市早盘,欧元/美元在1.1480附近小幅上涨。受美国国债收益率走低和油价温和回落影响,美元(USD)兑欧元(EUR)小幅走低。美联储(Fed)理事米歇尔-鲍曼(Michelle Bowman)定于周五晚些时候发表讲话。
10年期美国国债收益率较前一交易日下跌8个基点,至4.94%。油价进一步从5月中旬以来的高位回落,为这一走势提供了助力。尽管美联储目前释放出鹰派预期,但其加息力度可能仍不会像市场预期的那样激进,这使得美元容易受到任何失望情绪的冲击。
美联储政策制定者预计今年晚些时候还会再加息一次,并在2027年维持不变,而交易员则押注2026年还会再加息一次以上,并在2027年底前累计再加息约三次。
欧洲央行(ECB)决定将关键存款利率上调25个基点,从2.25%升至2.50%,这一举措与投资者普遍预期一致。自伊朗战争爆发以来,央行第二次加息后重申,不会预先承诺进一步举措。
欧洲央行行长克里斯蒂娜-拉加德(Christine Lagarde)警告称,中东冲突以及俄罗斯对乌克兰战争的最新进展,将使总体通胀在较长一段时间内“远高于目标”,即央行2%的目标。
欧元通胀趋稳,欧洲央行鹰派基调令加息押注仍存
加拿大丰业银行(Scotiabank)策略师指出,最新的欧元区通胀数据并未改变政策叙事,“欧元区最终CPI数据几乎没有带来意外,总体通胀仍处于3%低位区间,核心通胀徘徊在2%中段。”在此背景下,他们强调“欧洲央行的表态仍然偏鹰派”,且市场目前“定价10月加息的概率略高于50%,到12月累计收紧36个基点”,这强化了政策制定者在年底前仍可能进一步收紧的预期。
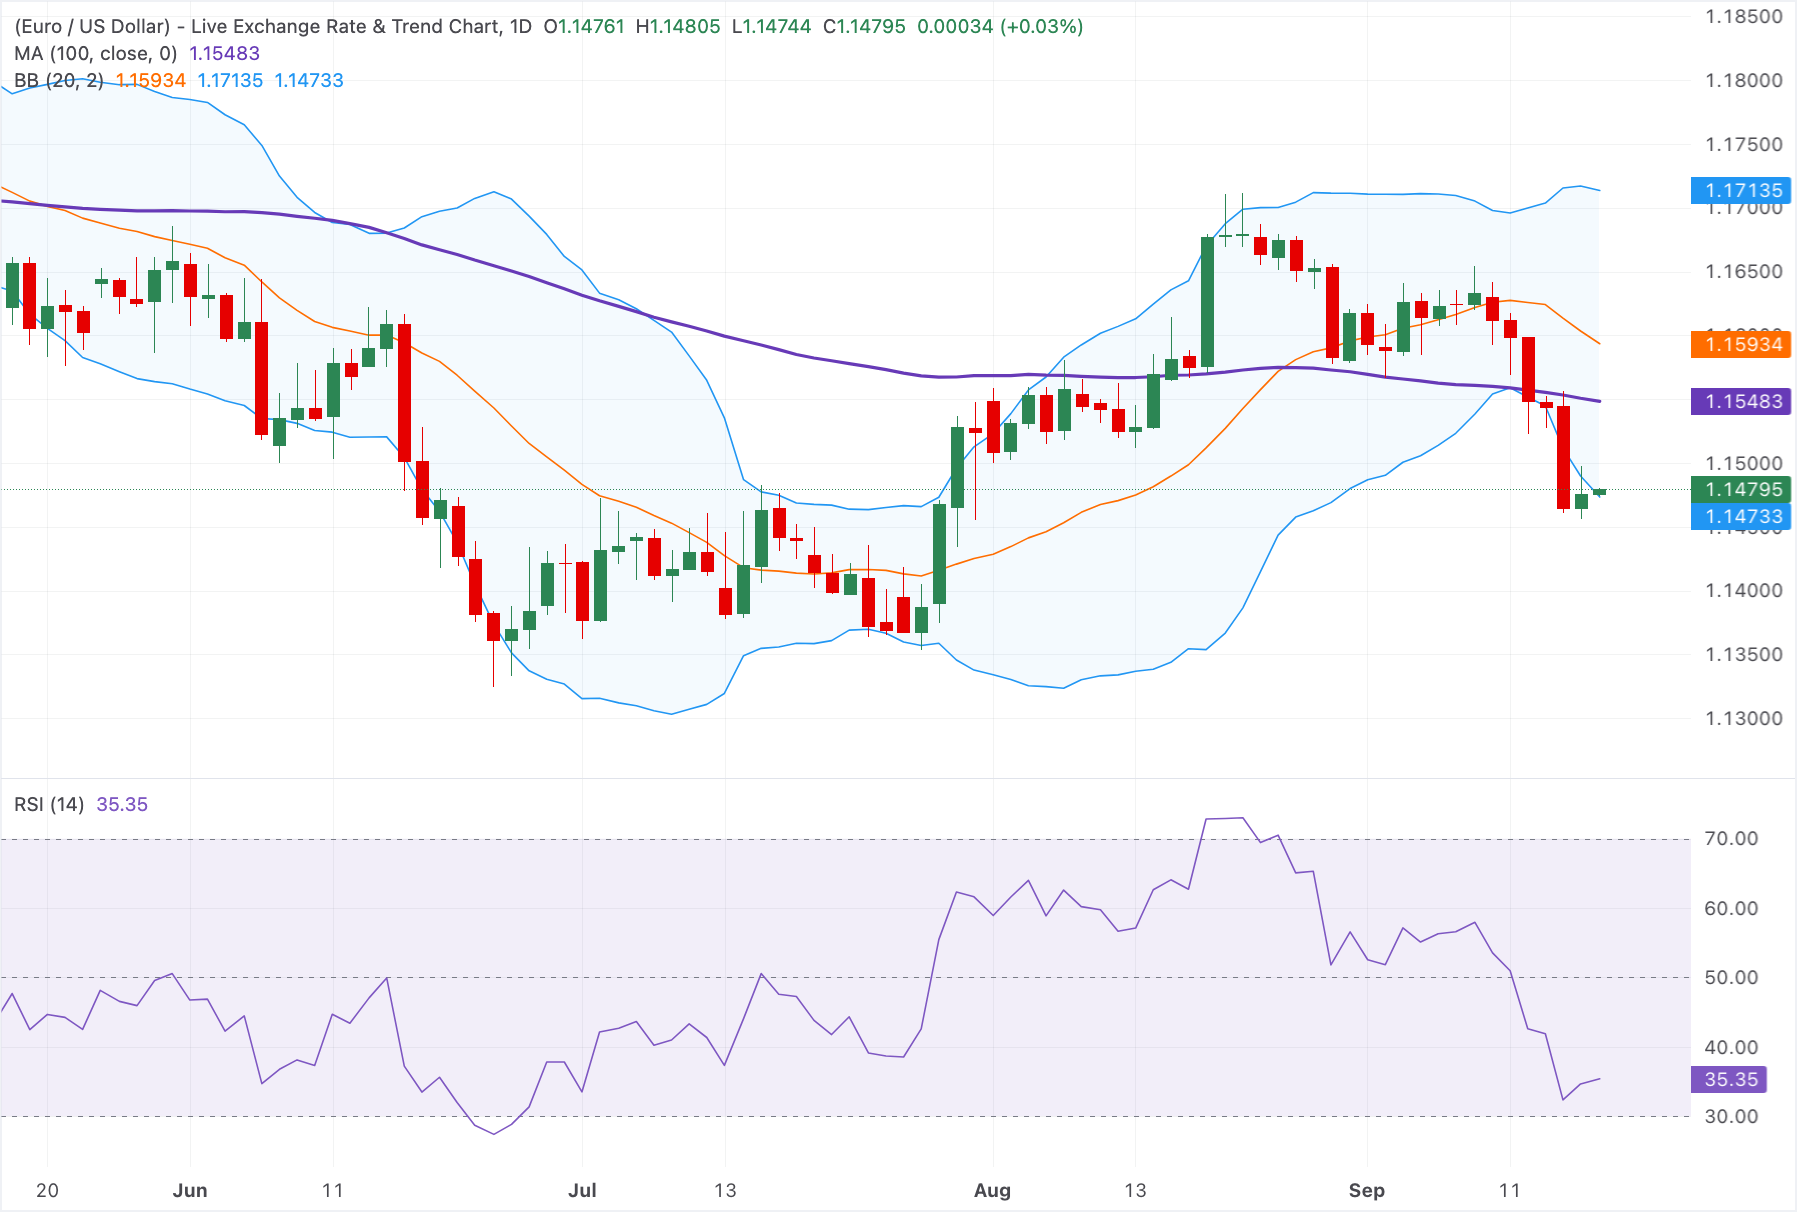
技术分析:欧元/美元在100日SMA下方维持看跌基调
日线图上,欧元/美元仍维持短线看跌倾向,因为现货价格仍低于100日简单移动平均线(SMA)和布林带中轨。价格徘徊在布林带下轨上方不远处,暗示下行压力仍在,而14日相对强弱指数(RSI)位于35.35,接近超卖阈值,表明卖压仍然存在,但尚未达到极端水平。
上行方面,初步阻力位于100日SMA的1.1550,随后是布林带中轨附近的1.1595,更强阻力位于布林带上轨附近的1.1715。下行方面,直接支撑与1.1475的布林带下轨一致,若持续跌破这一支撑,可能为该货币对带来进一步下行空间。
(本报道中的技术分析由人工智能工具协助撰写。 了解更多。)
欧元常见问题(FAQ)
欧元是属于欧元区的19个欧盟国家的货币。它是仅次于美元的世界上交易量第二大的货币。2022年,欧元占外汇交易总量的31%,日均交易额超过2.2万亿美元。欧元/美元是世界上交易量最大的货币对,约占所有交易的30%,其次是欧元/日元(4%),欧元/英镑(3%)和欧元/澳元(2%)。
位于德国法兰克福的欧洲中央银行是欧元区的储备银行。欧洲央行设定利率并管理货币政策。欧洲央行的主要任务是维持物价稳定,这意味着要么控制通胀,要么刺激增长。它的主要工具是提高或降低利率。相对较高的利率——或者更高利率的预期——通常对欧元有利,反之亦然。欧洲央行管理委员会每年召开八次会议,制定货币政策决定。决定是由欧元区国家银行行长和包括欧洲央行行长克里斯蒂娜·拉加德在内的六个常任理事国做出的。”
“欧元区通胀数据以消费者价格协调指数(HICP)衡量,是欧元的重要计量经济指标。如果通货膨胀率高于预期,特别是高于欧洲央行2%的目标,欧洲央行就不得不提高利率以控制通胀。与其他国家相比,相对较高的利率通常会对欧元有利,因为它使该地区作为全球投资者投资的地方更具吸引力。”
发布的数据可以衡量经济的健康状况,并可能对欧元产生影响。GDP、制造业和服务业pmi、就业和消费者信心调查等指标都可能影响欧元的走向。强劲的经济有利于欧元。这不仅会吸引更多的外国投资,还可能鼓励欧洲央行提高利率,这将直接增强欧元。否则,如果经济数据疲软,欧元可能会下跌。欧元区四大经济体(德国、法国、意大利和西班牙)的经济数据尤为重要,因为它们占欧元区经济的75%。”
“欧元的另一个重要数据是贸易平衡。该指标衡量的是一个国家在一定时期内出口收入与进口支出之间的差额。如果一个国家生产受欢迎的出口产品,那么它的货币将纯粹从寻求购买这些商品的外国买家创造的额外需求中获得价值。因此,净贸易余额为正会使货币走强,反之亦然。”