The information provided is of general nature only and does not take into account your personal objectives, financial situations or needs. Before acting on any information provided, you should consider whether the information is suitable for you and your personal circumstances and if necessary, seek appropriate professional advice. All opinions, conclusions, forecasts or recommendations are reasonably held at the time of compilation but are subject to change without notice. Past performance is not an indication of future performance. Go Markets Pty Ltd, ABN 85 081 864 039, AFSL 254963 is a CFD issuer, and trading carries significant risks and is not suitable for everyone. You do not own or have any interest in the rights to the underlying assets. You should consider the appropriateness by reviewing our TMD, FSG, PDS and other CFD legal documents to ensure you understand the risks before you invest in CFDs. These documents are available here.
Any references to Australian or international shares, sectors, indices, ETFs, crypto-related stocks or other instruments are provided for market commentary and watchlist purposes only and do not constitute a recommendation, offer or solicitation to buy, sell or hold any financial product or adopt any investment strategy. International markets may involve additional risks, including currency fluctuations, regulatory differences, market structure differences, reduced liquidity and higher volatility. Company-specific, sector-specific and macroeconomic risks may also affect performance.
Commentary on geopolitical developments, economic data, central bank decisions, earnings, policy changes and other global or financial market events is based on information available at the time of publication and may change without notice. Such events can lead to sudden market moves, price gaps, reduced liquidity, wider spreads and increased volatility, particularly in leveraged products such as CFDs. Forward-looking statements, expectations and scenario analysis are inherently uncertain and should not be relied on as guarantees of future market behaviour or outcomes.
欧元走弱至接近1.1200,交易员等待美国就业数据
- 周五亚洲早盘时段,欧元/美元回落至 1.1215 附近。
- 欧洲央行政策制定者的鹰派言论可能有助于限制欧元的跌幅。
- 交易员正为周五公布的美国 9 月就业数据做好准备,以寻求新的推动力。
周五亚洲早盘时段,欧元/美元在谨慎情绪的压制下跌至 1.1215 附近。不过,在欧洲央行(ECB)鹰派立场的背景下,该货币对的下行空间可能有限。市场将把目光聚焦于周五晚些时候公布的美国 9 月就业数据。
欧洲央行管理委员会成员约阿希姆-纳格尔(Joachim Nagel)周二表示,由于通胀前景恶化,央行下个月可能会提高借贷成本。与此同时,欧洲央行政策制定者克拉斯-克诺特(Klaas Knot)表示,央行很可能需要继续维持鹰派立场,并警惕通胀冲击。经济学家预计下个月将是最后一次加息,但市场认为紧缩周期还会继续,延续至 2027 年。
美国国债收益率走低可能会拖累美元(Greenback),并为这一主要货币对提供支撑。对利率预期更为敏感的两年期收益率隔夜下跌约 10 个基点(bps),至 4.47%。
债券市场的这一走势也反映出市场对美联储(Fed)预期的重新定价。根据芝加哥商品交易所美联储观察工具(CME FedWatch tool),联邦基金期货将 12 月加息 25 个基点的概率从周四的 70.9%以上下调至约 70%。
交易员将从周五的美国就业数据中寻找更多线索,以判断美联储的利率路径。经济学家预计,非农就业人数(NFP)将显示 9 月新增 65,000 个就业岗位,而失业率预计在同一时期维持不变,仍为 4.2%。
"近期数据表明劳动力市场有所改善,我们预计这一趋势将在本次报告中延续,"三菱日联金融集团(MUFG)分析师在谈及非农就业数据时表示。
欧元通胀数据支撑掉期定价,欧元和美国盈亏平衡通胀率触及两个月低点
德意志银行分析师指出,尽管数据日程相对清淡,但欧元区 10 月份 CPI 初值的公布仍释放出一个重要的价格动态信号。他们强调,该读数"符合市场共识预期,总体通胀率在 10 月升至三年高点 +4.0%,而核心通胀率仍为 +2.5%。"在他们看来,这伴随着短期通胀预期的急剧重定价,因为"这导致通胀预期大幅下降,欧元 1 年期通胀掉期(-25.9bps)跌至两个月低点 3.10%,而 1 年期美国通胀掉期(-24.9bps)则触及两个月低点 2.16%。"
在利率方面,德意志银行指出,通胀掉期的变动与欧洲主权债券的大幅反弹同步发生。他们报告称,"10 年期德国国债收益率(-5.8bps)降至 3.27%,而 10 年期法国国债收益率(OATs,-17.6bps)录得自 4 月以来最大单日跌幅,降至 4.77%。"这种收窄也传导至核心-外围利差,该行指出,"这也推动法德 10 年期利差下降 -11.8bps 至 150bps,创下过去几周以来的最窄水平。"
随着通胀风险仍受关注,拉加德立场偏鹰派
欧洲央行行长拉加德的讲话在 FXS Speechtracker 上得分为 6.2/10,略高于 5.6/10 的历史平均水平,表明其语气略显更具影响力且偏鹰派。她强调“仍有必要采取工具以避免通胀失控”,并指出冲击因素难以剥离,这表明尽管供需动态的不确定性依然存在,欧洲央行仍倾向于维持紧缩政策。
她表示,美国关税不太可能很快被重新审视,而美国中期选举投票可能只会随着时间推移影响贸易,这凸显了对外部风险的谨慎立场,并可能通过增长和贸易渠道对欧元产生影响。她提到能源冲击与人工智能朝相反方向作用,凸显出复杂的背景,在这种环境下,欧洲央行很可能保持警惕,随着市场计入持续抗击通胀的决心,这也为欧元强化了轻微的上行偏向。
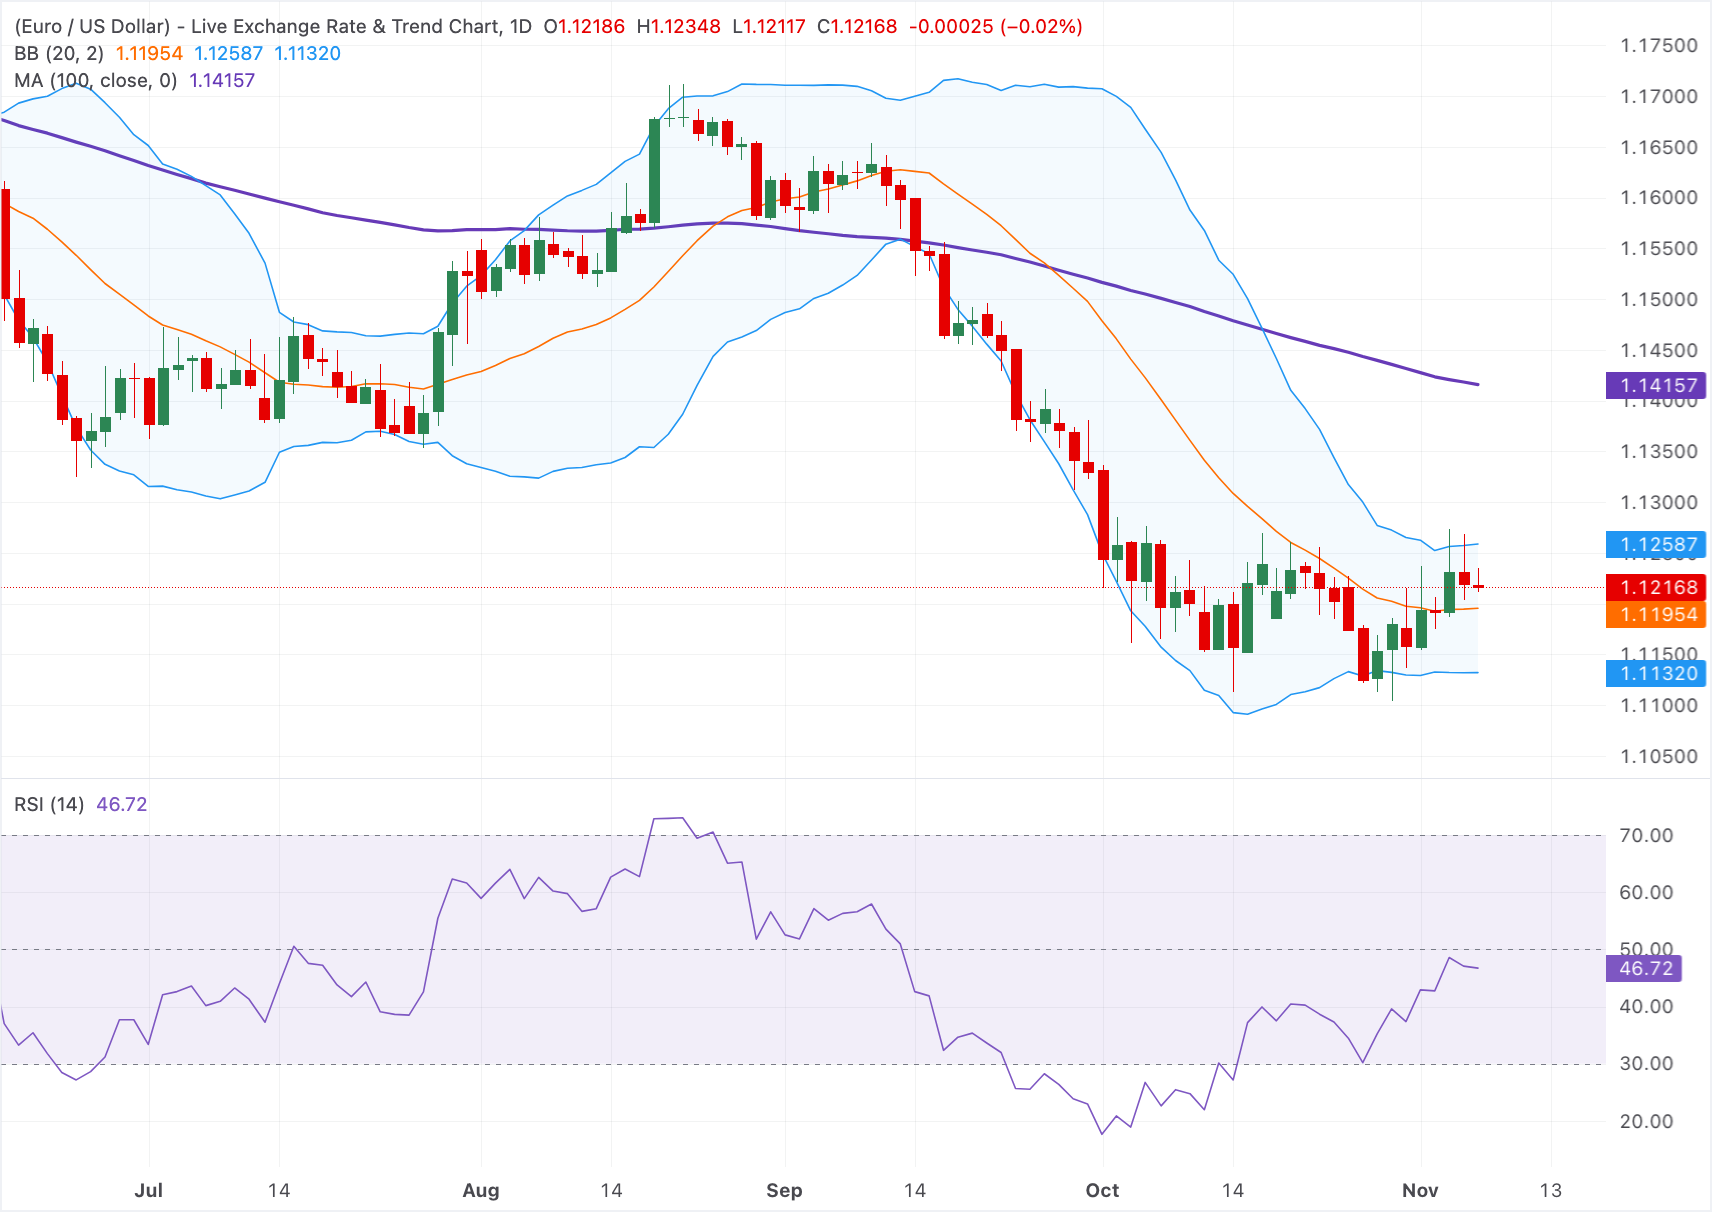
技术分析:EUR/USD 在 100 日 SMA 下方维持负面偏向
在日线图上,EUR/USD 维持短期看跌基调,因为现货价格仍受制于 100 日简单移动均线(SMA)下方。价格位于布林带上轨略下方,表明上行压力存在,而其交易于布林带中轨上方,该位置目前构成初步支撑。14 日相对强弱指数(RSI)位于 46.7,仍低于中线,暗示看涨动能疲弱,并强化了反弹仍受上方供应压制的观点。
上行方面,初步阻力位于 1.1260 附近的布林带上轨,随后是更重要的 100 日 SMA 阻力位,接近 1.1415。下行方面,首个支撑位见于 1.1195 的布林带中轨,进一步下方的保护区域位于 1.1130 附近的布林带下轨,在卖家尝试刷新低点之前,可能会在此暂歇。
(本报道的技术分析由 AI 工具协助撰写。了解更多。)
欧元常见问题(FAQ)
欧元是属于欧元区的19个欧盟国家的货币。它是仅次于美元的世界上交易量第二大的货币。2022年,欧元占外汇交易总量的31%,日均交易额超过2.2万亿美元。欧元/美元是世界上交易量最大的货币对,约占所有交易的30%,其次是欧元/日元(4%),欧元/英镑(3%)和欧元/澳元(2%)。
位于德国法兰克福的欧洲中央银行是欧元区的储备银行。欧洲央行设定利率并管理货币政策。欧洲央行的主要任务是维持物价稳定,这意味着要么控制通胀,要么刺激增长。它的主要工具是提高或降低利率。相对较高的利率——或者更高利率的预期——通常对欧元有利,反之亦然。欧洲央行管理委员会每年召开八次会议,制定货币政策决定。决定是由欧元区国家银行行长和包括欧洲央行行长克里斯蒂娜·拉加德在内的六个常任理事国做出的。”
“欧元区通胀数据以消费者价格协调指数(HICP)衡量,是欧元的重要计量经济指标。如果通货膨胀率高于预期,特别是高于欧洲央行2%的目标,欧洲央行就不得不提高利率以控制通胀。与其他国家相比,相对较高的利率通常会对欧元有利,因为它使该地区作为全球投资者投资的地方更具吸引力。”
发布的数据可以衡量经济的健康状况,并可能对欧元产生影响。GDP、制造业和服务业pmi、就业和消费者信心调查等指标都可能影响欧元的走向。强劲的经济有利于欧元。这不仅会吸引更多的外国投资,还可能鼓励欧洲央行提高利率,这将直接增强欧元。否则,如果经济数据疲软,欧元可能会下跌。欧元区四大经济体(德国、法国、意大利和西班牙)的经济数据尤为重要,因为它们占欧元区经济的75%。”
“欧元的另一个重要数据是贸易平衡。该指标衡量的是一个国家在一定时期内出口收入与进口支出之间的差额。如果一个国家生产受欢迎的出口产品,那么它的货币将纯粹从寻求购买这些商品的外国买家创造的额外需求中获得价值。因此,净贸易余额为正会使货币走强,反之亦然。”
Related Articles