- 澳元/美元在周四亚洲早盘时段回落至 0.6945 附近。
- 澳大利亚8月贸易顺差大幅收窄至 4.95 亿澳元。
- 市场认为美联储10月加息的概率为 38.2%。
周四亚洲早盘时段,澳元/美元在 0.6945 附近小幅下跌。澳元(AUD)在澳大利亚贸易帐数据公布后兑美元(USD)小幅走低。交易员正等待美国每周初请失业金人数报告以及当天稍晚的美联储官员讲话。
澳大利亚统计局周四公布的数据显示,澳大利亚8月贸易顺差大幅收窄至 4.95 亿澳元,而前值为 13.51 亿澳元(修正前为 19.23 亿澳元)。
与此同时,该国8月出口环比增长 3.7%,而前值为下降 3.6%(修正前为 -3.3%)。8月进口环比增长 5.8%,而前值为下降 2.4%(修正前为 -2.5%)。
另一方面,美国通胀放缓的迹象降低了市场对美联储(Fed)立即加息的预期。这反过来可能会拖累美元,并为该货币对提供支撑。美国8月个人消费支出(PCE)物价指数同比上涨 3.4%,此前7月数据被下修后同样为 3.4%,低于市场预期的 3.7%。
剔除波动较大的食品和能源项目的核心 PCE 8月同比上涨 3.0%,7月涨幅经下修后同样为 3.0%,低于预期的 3.3%。
根据芝加哥商品交易所美联储观察工具(CME FedWatch Tool),金融市场目前认为10月加息的概率约为 38.2%,低于美国 PCE 数据公布前的约 45%。
澳储行料按兵不动,澳大利亚房地产疲软凸显滞后紧缩效应
德国商业银行(Commerzbank)的沃尔克马尔·鲍尔(Volkmar Baur)警告称,澳洲联储(RBA)此前收紧政策的影响仍在逐步传导至经济中,并强调“加息总是会在一定时滞后才显现效果,尤其是在房地产市场方面。”他指出住房市场出现新的承压迹象,并提到“8 月建筑许可再次环比下降 6.1%,且最大城市的房价仍在继续下跌。”在此背景下,鲍尔认为,“澳洲联储最好等待并观察未来几个月事态如何发展,”这进一步强化了这样一种观点,即未来短期内,澳元可能因进一步加息而获得的额外支撑有限。
技术分析:澳元/美元仍受制于 100 日 SMA 下方
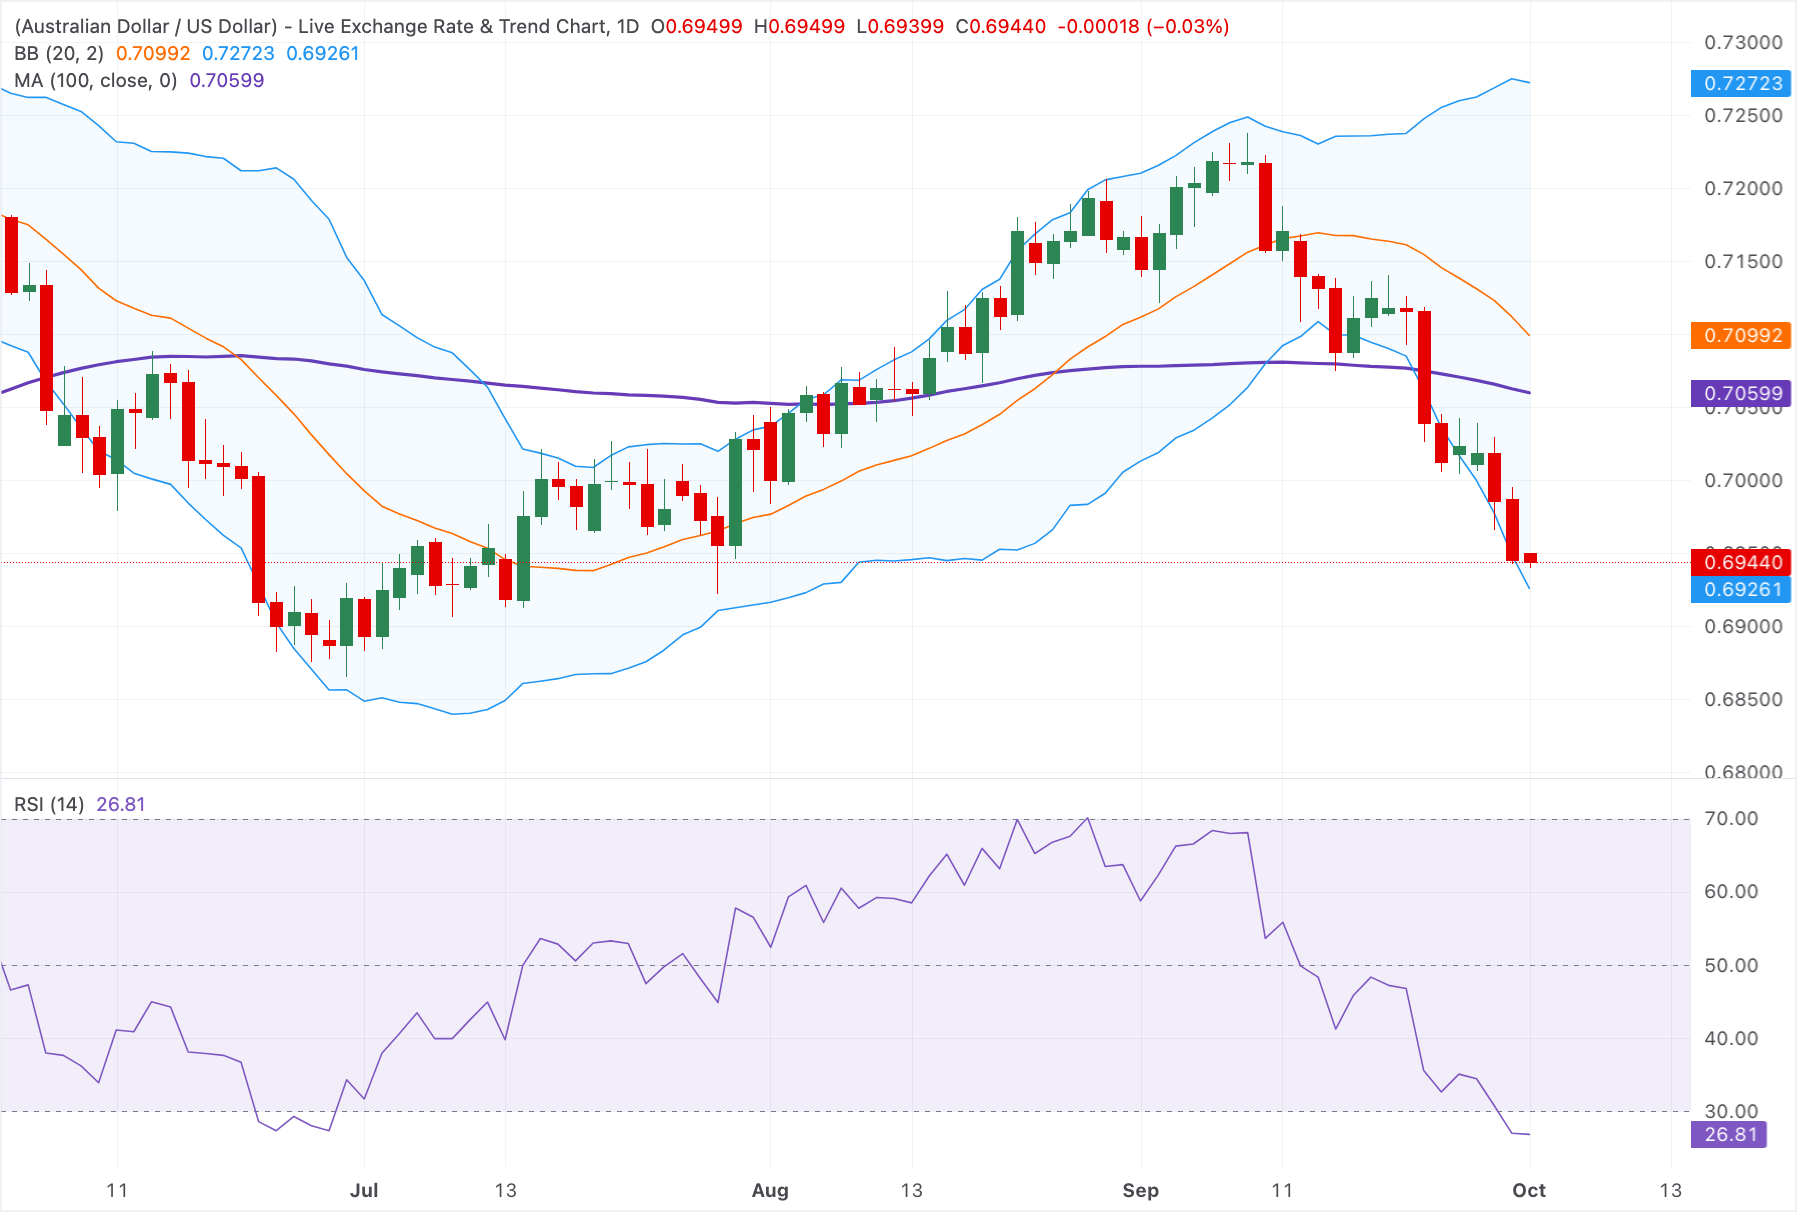
日线图上,澳元/美元短期内仍偏向看跌,因为现货价格维持在 100 日简单移动均线(SMA)和布林带中轨下方。价格仅略高于布林带下轨,表明该货币对正逼近近期区间的下沿,而 14 日相对强弱指数(RSI)位于 26.8,处于超卖区域,暗示下行动能已显著延伸,但尚未出现反转。
上行方面,初步阻力位于 100 日 SMA 附近的 0.7060,布林带中轨在 0.7100 左右,在上轨 0.7272 进入视野之前构成次级阻力。下行方面,布林带下轨 0.6925 提供即时支撑,若持续跌破这一水平,将强化当前看跌倾向,并使汇价进一步下探至当前指标组合尚未定义的更低水平。
(本报道的技术分析由 AI 工具协助撰写。了解更多。)
澳元常见问题(FAQ)
影响澳元(AUD)的最重要因素之一是澳大利亚储备银行(RBA)设定的利率水平。由于澳大利亚是一个资源丰富的国家,另一个关键驱动因素是其最大出口产品铁矿石的价格。作为其最大的贸易伙伴,中国经济的健康状况,以及澳大利亚的通货膨胀、经济增长率和贸易平衡都是一个因素。市场情绪也是一个因素,即投资者是在买入高风险资产(风险偏好)还是在寻求避险(风险偏好),风险偏好对澳元有利。
澳大利亚储备银行(RBA)通过设定澳大利亚各银行相互拆借的利率水平来影响澳元(AUD)。这影响了整个经济的利率水平。澳大利亚央行的主要目标是通过上调或下调利率来维持2-3%的稳定通胀率。与其他主要央行相比,相对较高的利率支持澳元,而相对较低的利率则支持澳元。澳大利亚央行还可以使用量化宽松和紧缩政策来影响信贷状况,前者对澳元不利,后者对澳元有利。
中国是澳大利亚最大的贸易伙伴,因此中国经济的健康状况对澳元(AUD)的价值有重大影响。当中国经济表现良好时,它会从澳大利亚购买更多的原材料、商品和服务,从而提振对澳元的需求,推高澳元的价值。当中国经济增长速度不如预期时,情况正好相反。因此,中国经济增长数据的正面或负面惊喜通常会对澳元及其货币对产生直接影响。
铁矿石是澳大利亚最大的出口产品,根据2021年的数据,每年的出口额为1180亿美元,中国是其主要出口目的地。因此,铁矿石价格可以成为澳元的驱动因素。一般来说,如果铁矿石价格上涨,澳元也会上涨,因为对澳元的总需求会增加。如果铁矿石价格下跌,情况则正好相反。较高的铁矿石价格也往往导致澳大利亚更有可能出现贸易顺差,这对澳元也是有利的。
贸易帐,即一个国家出口收入与进口收入之间的差额,是影响澳元价值的另一个因素。如果澳大利亚生产受欢迎的出口产品,那么它的货币将纯粹从寻求购买其出口产品的外国买家创造的剩余需求中获得价值,而不是购买进口产品的支出。因此,净贸易余额为正会增强澳元,如果贸易余额为负则会产生相反的效果。