The information provided is of general nature only and does not take into account your personal objectives, financial situations or needs. Before acting on any information provided, you should consider whether the information is suitable for you and your personal circumstances and if necessary, seek appropriate professional advice. All opinions, conclusions, forecasts or recommendations are reasonably held at the time of compilation but are subject to change without notice. Past performance is not an indication of future performance. Go Markets Pty Ltd, ABN 85 081 864 039, AFSL 254963 is a CFD issuer, and trading carries significant risks and is not suitable for everyone. You do not own or have any interest in the rights to the underlying assets. You should consider the appropriateness by reviewing our TMD, FSG, PDS and other CFD legal documents to ensure you understand the risks before you invest in CFDs. These documents are available here.
Any references to Australian or international shares, sectors, indices, ETFs, crypto-related stocks or other instruments are provided for market commentary and watchlist purposes only and do not constitute a recommendation, offer or solicitation to buy, sell or hold any financial product or adopt any investment strategy. International markets may involve additional risks, including currency fluctuations, regulatory differences, market structure differences, reduced liquidity and higher volatility. Company-specific, sector-specific and macroeconomic risks may also affect performance.
Commentary on geopolitical developments, economic data, central bank decisions, earnings, policy changes and other global or financial market events is based on information available at the time of publication and may change without notice. Such events can lead to sudden market moves, price gaps, reduced liquidity, wider spreads and increased volatility, particularly in leveraged products such as CFDs. Forward-looking statements, expectations and scenario analysis are inherently uncertain and should not be relied on as guarantees of future market behaviour or outcomes.
澳元在美联储加息押注减弱、 中国数据临近之际守住 0.6950 上方涨幅
- 周一亚洲早盘时段,澳元/美元上涨至 0.6970 附近。
- 美联储(Fed)的沃什未透露10月政策决定的任何线索。
- 澳储行(RBA)的肯特表示,中性利率正在上升,并质疑政策是否足够具有限制性。
周一亚洲早盘时段,澳元/美元在 0.6970 附近走强。市场对美联储(Fed)加息的预期减弱,令美元(USD)兑澳元(AUD)承压。
美联储官员暗示没有迫切需要进一步收紧政策,这有助于稳定美债收益率并打压美元。美联储主席凯文-沃什(Kevin Warsh)周五在国际货币基金组织(IMF)活动上表示,他不会“预判”利率决定,这并未透露央行是否会在即将于10月27-28日举行的会议上加息或维持短期利率不变。
根据 CME FedWatch Tool,市场目前押注美联储本月晚些时候维持利率不变的概率接近 83.9%,高于一个月前的 49%。
周一早些时候,澳大利亚储备银行(RBA)助理行长克里斯-肯特(Chris Kent)表示,有合理证据表明澳大利亚及海外的中性利率正在上升。肯特认为政策在一定程度上具有限制性,但质疑其是否足够具有限制性。
交易员等待周一晚些时候公布的中国经济数据,包括国内生产总值(GDP)、工业生产和零售销售。如果报告显示结果强于预期,这可能提振作为中国代理货币的澳元,因为中国是澳大利亚的主要贸易伙伴。
随着澳元/美元突破近期区间,澳元下行偏向增强
大华银行集团(UOB Group)策略师指出,澳元/美元近期下跌已使 1-3 周的技术基调转为更偏负面。他们回顾称,截至上周三,当时该货币对交投于 0.6980 附近时,他们曾预计澳元“可能在 0.6935 和 0.7020 之间交易。”然而,此后该区间已被打破:“两天前,澳元升至 0.7015 后回落。昨日,澳元进一步下跌,并跌破 0.6935,最低触及 0.6895。”
大华银行指出,“尽管下行动能正在增强,但目前并不强。”即便如此,“澳元的偏向仍在下行,但任何跌幅可能不会触及 6 月低点 0.6865。”在上行方面,该行指出,“若突破 0.6980,将表明澳元更可能维持区间震荡,而不是进一步下跌。”
Warsh指出投资激增和AI需求风险,同时避免对政策作出预先承诺
美联储主席Warsh发表了一则总体上建设性但谨慎的信息,FXS Speechtracker评分为5.6/10,低于6.1/10的历史平均水平,表明其信心略弱于既定基准。其承认自己被全球金融危机“过度惊吓”凸显出持续存在的风险规避倾向,尽管Warsh强调,在“良好政策”推动下,结构性增长和投资正在激增,同时强调即将到来的10月和12月会议才是就产出、就业和通胀作出决定的真正“定局时刻”。Warsh将AI视为短期需求催化剂,但其对就业影响仍存在不确定性,加之拒绝对会议作出预判,使政策选择空间保持充分开放,并抑制了市场对美元立即偏鹰派解读的力度。
FXS美联储情绪指数在此次讲话后保持不变,变动为0.00点,指数维持在127.51,尽管FXS Speechtracker评分略显温和,但仍稳居鹰派区间。该指数静态但处于高位,表明即便Warsh的语气在边际上更依赖数据且更注重风险,市场仍然押注美联储整体上将作出偏鹰派的反应函数。
技术分析:澳元/美元在100日SMA下方维持负面基调
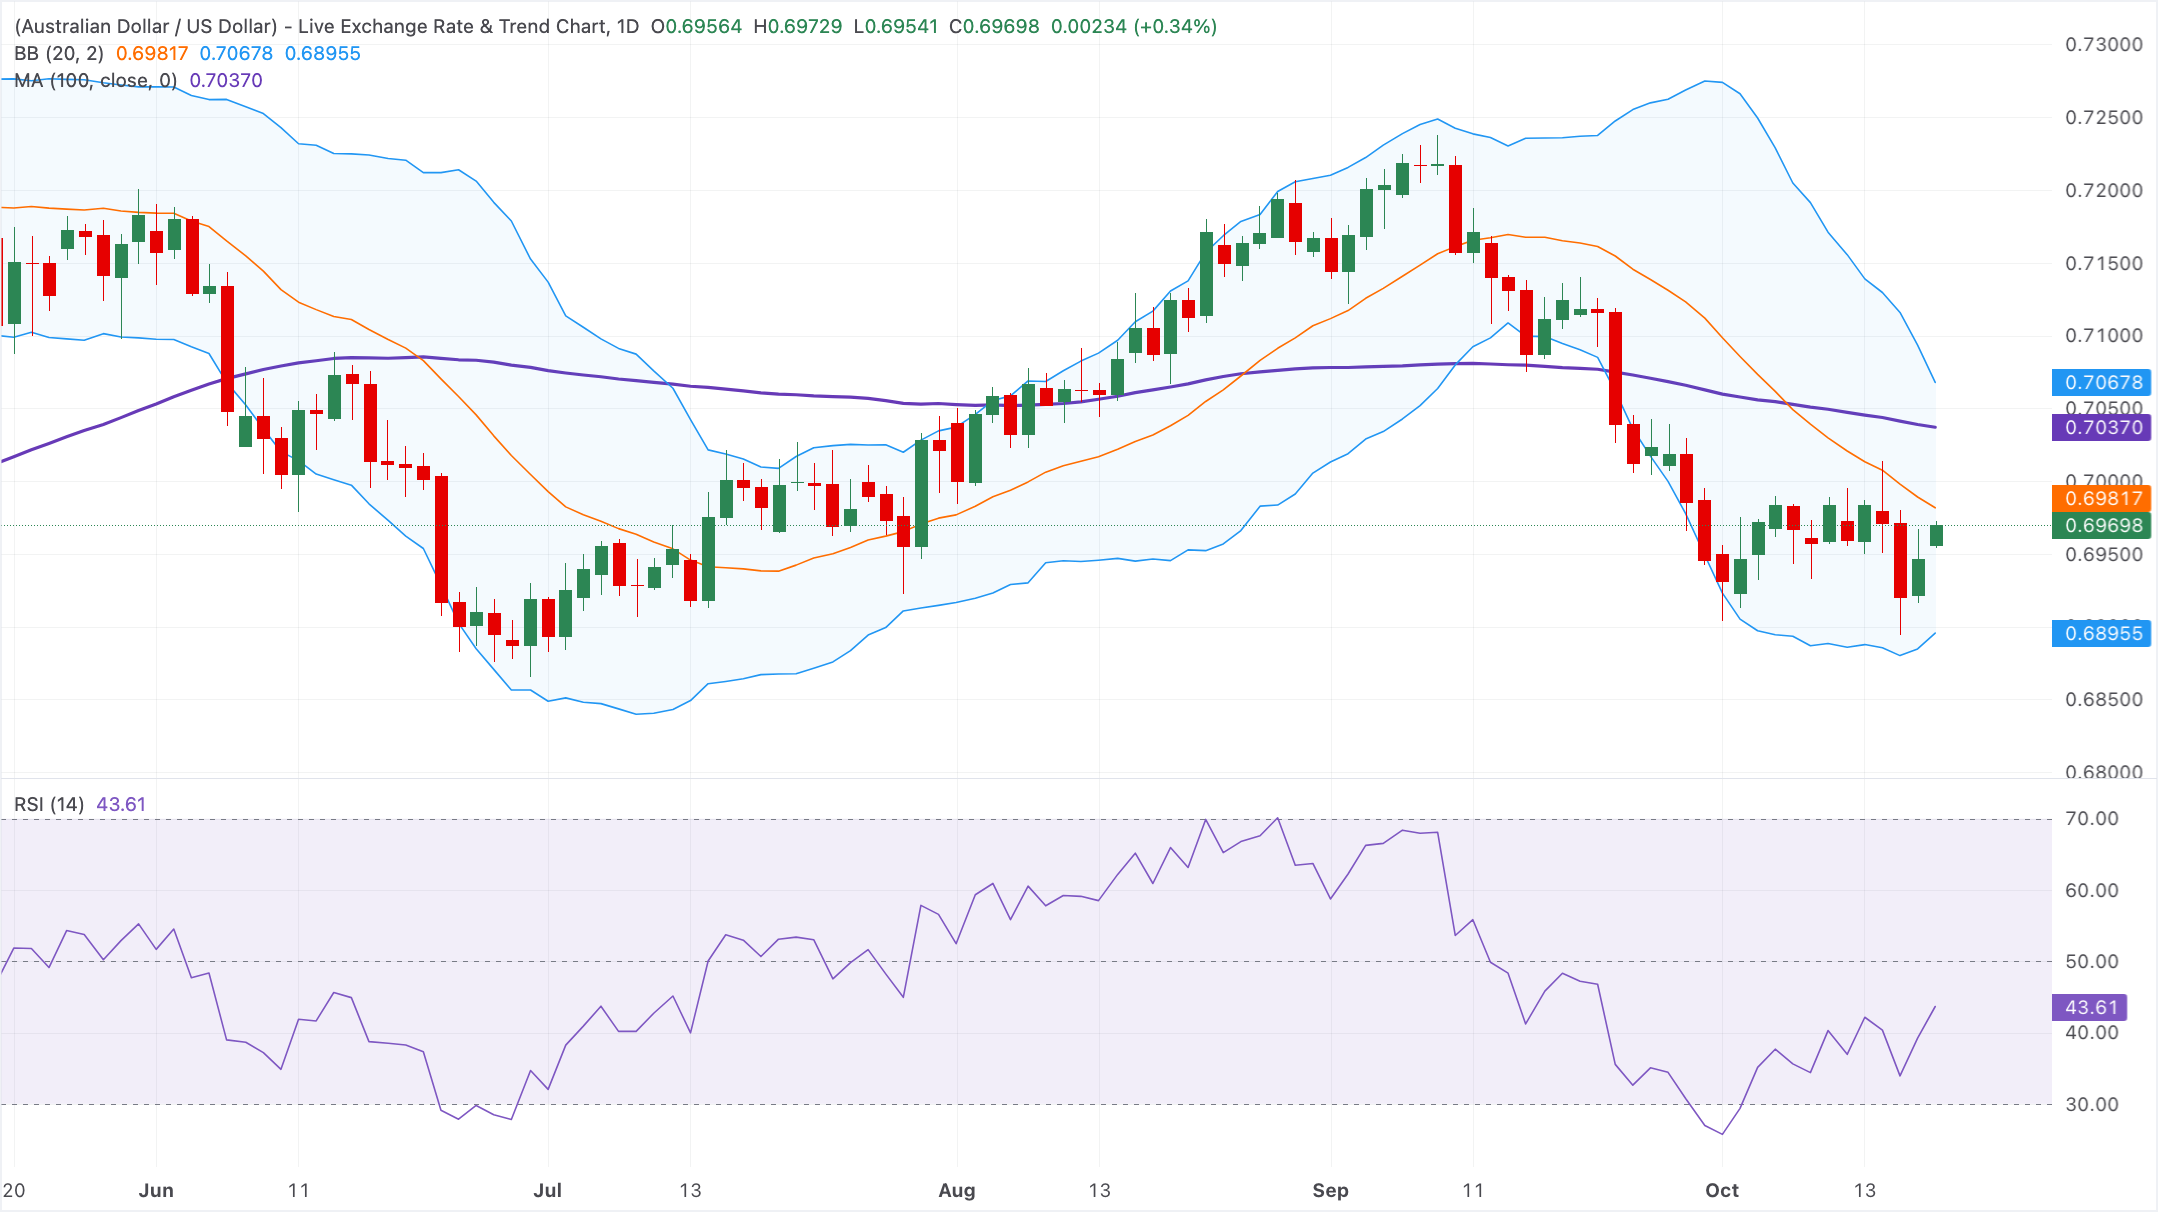
在日线图上,澳元/美元短期仍偏空,因为现货价格仍位于100日简单移动平均线(SMA)下方,并低于20日布林带中轨,而后者目前构成即时阻力。价格沿布林带下半区运行,而14日相对强弱指数接近44,暗示下行压力仍在延续,而非进入超卖后的投降式下跌。
上行方面,初步阻力位于布林带中轨附近的0.6982,随后是位于0.7035的100日SMA,布林带上轨接近0.7070,将限制更强劲的反弹尝试。下行方面,下一重要支撑位于布林带下轨,接近0.6896,如果跌势延续,卖方可能在此犹豫。
(本报道的技术分析由AI工具协助撰写。 了解更多。)
澳元常见问题(FAQ)
影响澳元(AUD)的最重要因素之一是澳大利亚储备银行(RBA)设定的利率水平。由于澳大利亚是一个资源丰富的国家,另一个关键驱动因素是其最大出口产品铁矿石的价格。作为其最大的贸易伙伴,中国经济的健康状况,以及澳大利亚的通货膨胀、经济增长率和贸易平衡都是一个因素。市场情绪也是一个因素,即投资者是在买入高风险资产(风险偏好)还是在寻求避险(风险偏好),风险偏好对澳元有利。
澳大利亚储备银行(RBA)通过设定澳大利亚各银行相互拆借的利率水平来影响澳元(AUD)。这影响了整个经济的利率水平。澳大利亚央行的主要目标是通过上调或下调利率来维持2-3%的稳定通胀率。与其他主要央行相比,相对较高的利率支持澳元,而相对较低的利率则支持澳元。澳大利亚央行还可以使用量化宽松和紧缩政策来影响信贷状况,前者对澳元不利,后者对澳元有利。
中国是澳大利亚最大的贸易伙伴,因此中国经济的健康状况对澳元(AUD)的价值有重大影响。当中国经济表现良好时,它会从澳大利亚购买更多的原材料、商品和服务,从而提振对澳元的需求,推高澳元的价值。当中国经济增长速度不如预期时,情况正好相反。因此,中国经济增长数据的正面或负面惊喜通常会对澳元及其货币对产生直接影响。
铁矿石是澳大利亚最大的出口产品,根据2021年的数据,每年的出口额为1180亿美元,中国是其主要出口目的地。因此,铁矿石价格可以成为澳元的驱动因素。一般来说,如果铁矿石价格上涨,澳元也会上涨,因为对澳元的总需求会增加。如果铁矿石价格下跌,情况则正好相反。较高的铁矿石价格也往往导致澳大利亚更有可能出现贸易顺差,这对澳元也是有利的。
贸易帐,即一个国家出口收入与进口收入之间的差额,是影响澳元价值的另一个因素。如果澳大利亚生产受欢迎的出口产品,那么它的货币将纯粹从寻求购买其出口产品的外国买家创造的剩余需求中获得价值,而不是购买进口产品的支出。因此,净贸易余额为正会增强澳元,如果贸易余额为负则会产生相反的效果。
Related Articles