The information provided is of general nature only and does not take into account your personal objectives, financial situations or needs. Before acting on any information provided, you should consider whether the information is suitable for you and your personal circumstances and if necessary, seek appropriate professional advice. All opinions, conclusions, forecasts or recommendations are reasonably held at the time of compilation but are subject to change without notice. Past performance is not an indication of future performance. Go Markets Pty Ltd, ABN 85 081 864 039, AFSL 254963 is a CFD issuer, and trading carries significant risks and is not suitable for everyone. You do not own or have any interest in the rights to the underlying assets. You should consider the appropriateness by reviewing our TMD, FSG, PDS and other CFD legal documents to ensure you understand the risks before you invest in CFDs. These documents are available here.
Any references to Australian or international shares, sectors, indices, ETFs, crypto-related stocks or other instruments are provided for market commentary and watchlist purposes only and do not constitute a recommendation, offer or solicitation to buy, sell or hold any financial product or adopt any investment strategy. International markets may involve additional risks, including currency fluctuations, regulatory differences, market structure differences, reduced liquidity and higher volatility. Company-specific, sector-specific and macroeconomic risks may also affect performance.
Commentary on geopolitical developments, economic data, central bank decisions, earnings, policy changes and other global or financial market events is based on information available at the time of publication and may change without notice. Such events can lead to sudden market moves, price gaps, reduced liquidity, wider spreads and increased volatility, particularly in leveraged products such as CFDs. Forward-looking statements, expectations and scenario analysis are inherently uncertain and should not be relied on as guarantees of future market behaviour or outcomes.
纽元在美元走软、收益率回落之际升至0.5600上方
- 纽元/美元在周五亚洲早盘时段小幅走高至 0.5615 附近。
- 美联储的沃勒表示,利率不需要立即上升。
- 西太平洋银行经济学家预计,纽储行将在10月暂停,但将在12月上调 OCR。
周五亚洲早盘时段,纽元/美元货币对获得牵引力,升至 0.5615 附近。随着美债收益率回落,美元(USD)兑纽元(NZD)走软。交易员权衡持续存在的通胀担忧以及美联储(Fed)利率前景。美国密歇根大学10月消费者信心指数数据将于周五晚些时候公布。
上个月,美联储一致投票决定将政策利率上调四分之一个百分点。圣路易斯联储主席阿尔贝托-穆萨勒姆(Alberto Musalem)周四表示,美国央行将需要再次加息,才能将通胀拉回 2% 的目标,但他拒绝透露决策者应在本月晚些时候的会议上采取何种行动。
美联储理事克里斯托弗-沃勒(Christopher Waller)表示,可能还需要进一步加息才能将通胀降至美联储 2% 的目标,但他补充说,加息步伐“具有灵活性”,并为即将到来的10月会议暂停加息留下了空间。
市场对美联储进一步加息的预期降温,拖累了债券收益率。本周,基准10年期美债收益率一度触及自2002年以来的最高水平后,回落逾4个基点(bps)至 5.227%。与此同时,30年期美债收益率在近期徘徊于24年高位附近后,下跌逾5个基点至 5.602%。
根据芝商所美联储观察工具(CME FedWatch tool),交易员目前押注10月加息的概率为 17.7%,12月加息的概率为 83%。
西太平洋银行分析师仍预计,纽储行本月将把官方现金利率(OCR)维持在 2.75% 不变,12月将上调25个基点,并在2027年初再进行两次加息。
油价和收益率飙升推动美元延续涨势,但美联储预期依然低迷
加拿大丰业银行(Scotiabank)策略师指出,尽管潜在利率预期仍相对受限,但“美元继续展现广泛强势,并在周四北美时段开盘时对所有G10货币都录得涨幅”。他们指出,地缘政治背景正直接传导至核心市场,“对油价和全球债券收益率的影响……十分明显,WTI当日上涨4美元/桶,重新站上90美元/桶上方,而美国10年期国债收益率正逼近5.35%以上的数十年新高,接近2002年以来未见的水平。”尽管如此,Scotiabank指出,“美联储定价依然低迷,10月仅计入5个基点的紧缩,至12月累计仅26个基点,对油价最新一轮上涨几乎没有反应。”
沃勒暗示美联储将进一步加息,但释放灵活节奏信号,支撑美元
美联储的沃勒传递出明显的鹰派信息,FXS Speechtracker 评分为 8/10,高于既定基准 7.2/10,凸显出强于通常水平的紧缩偏向。他强调“需要更多加息”,但不一定要在连续会议上进行,这表明其倾向于更高的终端利率,同时保留战术灵活性;与此同时,他指出与人工智能相关的投资和持续的能源冲击,以及不断增强的经济和仍然“稳健且稳定”的劳动力市场,都是持续的通胀驱动因素。对通胀已连续近 5-1/2 年高于目标、并可能使通胀预期脱锚的担忧,进一步强化了继续收紧政策的偏向,而这种配置通常有利于美元。
FXS 美联储情绪指数上升 0.42 点至 138.34,稳稳处于鹰派区间,并与较高的 FXS Speechtracker 读数一致。此次变动确认,市场隐含的美联储立场已进一步转向紧缩预期,强化了鹰派政策叙事,而这在中期应继续对美元构成利好。
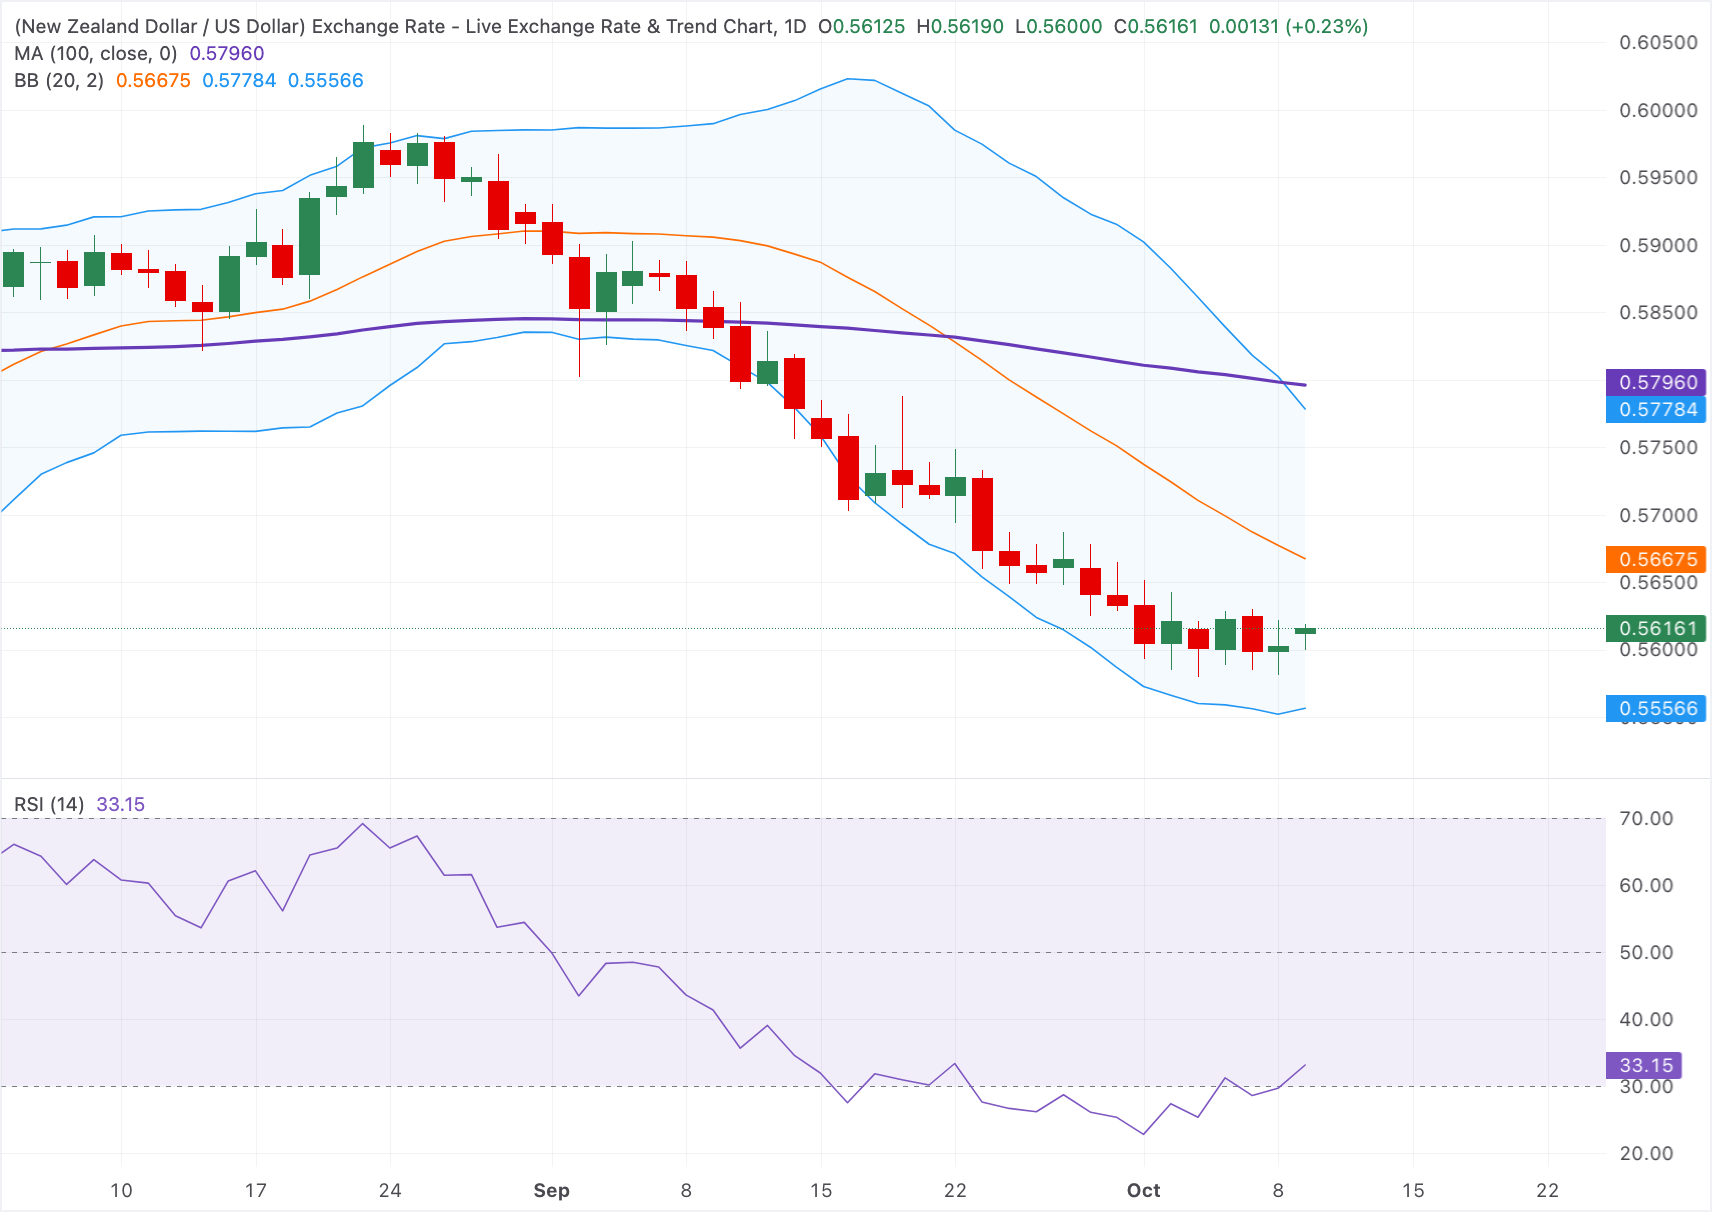
技术分析:纽元/美元在 100 日 SMA 下方维持偏空基调
在日线图上,纽元/美元短期仍维持看跌基调,因为现货价格仍低于 20 周期布林带中轨和 100 日移动平均线(MA)。价格也受到布林带上轨 8 的压制,尽管相对强弱指数(14)正小幅回升至 33 附近,这仅暗示此前的超卖状况可能正在缓解,而非发出看涨反转信号。
上行方面,初步阻力位于 0.5665 附近的布林带中轨,随后是 0.5778 的上轨,再之后是 0.5795 的 100 日 MA,只有持续突破该水平,才有可能挑战当前的看跌结构。下行方面,0.5555 的布林带下轨提供即时支撑,若日收盘跌破该水平,将为进一步下探至 0.55 中段区域打开空间。
(本故事的技术分析由 AI 工具协助撰写。 了解更多。)
新西兰元(纽元)常见问题(FAQ)
新西兰元(NZD),也被称为Kiwi,是投资者中众所周知的交易货币。它的价值大体上取决于新西兰经济的健康状况和该国央行的政策。不过,也有一些独特的因素会影响纽元的走势。中国经济的表现往往会影响新西兰元,因为中国是新西兰最大的贸易伙伴。对中国经济来说,坏消息可能意味着新西兰对中国的出口减少,从而打击中国经济和人民币。另一个影响纽元的因素是奶制品价格,因为奶制品是新西兰的主要出口产品。高乳制品价格增加了出口收入,对经济和新西兰元都有积极的贡献。
新西兰储备银行(RBNZ)的目标是在中期实现并维持1%至3%的通货膨胀率,重点是将其保持在2%的中点附近。为此,银行设定了一个适当的利率水平。当通货膨胀过高时,新西兰央行会提高利率来给经济降温,但此举也会提高债券收益率,增加投资者对该国投资的吸引力,从而提振纽元。相反,低利率往往会削弱纽元。所谓的利率差异,即新西兰的利率与美联储设定的利率相比如何,也可能在纽元/美元货币对的走势中发挥关键作用。
新西兰发布的宏观经济数据是评估经济状况的关键,并可能影响新西兰元(NZD)估值。基于高经济增长、低失业率和高信心的强劲经济对纽元有利。高增长的经济吸引外国投资,并可能鼓励新西兰储备银行提高利率,如果这种经济实力与高通胀一起出现。相反,如果经济数据疲软,纽元可能会贬值。
新西兰元(NZD)倾向于在风险偏好时期走强,或者当投资者认为更广泛的市场风险较低并对经济增长持乐观态度时。这往往会给大宗商品和新西兰元等所谓的“大宗商品货币”带来更有利的前景。相反,在市场动荡或经济不确定时,纽元往往会走弱,因为投资者倾向于出售高风险资产,逃往更稳定的避风港。
Related Articles