Analiza cuatro suposiciones comunes sobre las elecciones intermedias puestas a prueba con datos históricos.
Un mapa político permite verificar qué partido obtiene la mayoría en el Congreso, pero no anticipa con precisión la dirección del Nasdaq 100, el dólar estadounidense o el oro.
Esa es la trampa de las elecciones de medio término.
De cara a los comicios en EE. UU. del 3 de noviembre de 2026, los operadores abordan un mercado influido por elevados rendimientos de los bonos, niveles de inflación persistentes e interrogantes sobre los costos de financiamiento. Aunque el evento político puede reajustar las expectativas, estas no se traducen mecánicamente en movimientos de precios.
A continuación, analizamos 4 mercados clave donde la divergencia entre la narrativa política y la realidad operativa puede volverse más evidente.
Las elecciones de medio término de 2026 presentan condiciones particulares
El Partido Republicano mantiene actualmente el control de la Casa Blanca y de ambas cámaras del Congreso. Un triunfo demócrata en cualquiera de las cámaras dificultaría la aprobación de nuevas leyes de gran alcance, mientras que una victoria republicana preservaría el escenario legislativo actual.
Sin embargo, ninguno de estos resultados determina por sí solo la tendencia del mercado.
La Reserva Federal (Fed) ajustó las tasas de interés al rango de 3.75% a 4.00% en septiembre, mientras que el rendimiento del bono del Tesoro a 10 años superó brevemente el 5.3% en octubre. Asimismo, la deuda pública total de EE. UU. ha sobrepasado los 40 billones de USD.
Estas variables de fondo no se resuelven automáticamente tras el conteo de votos.
Desde una perspectiva histórica, las acciones estadounidenses han mostrado habitualmente avances tras las elecciones de medio término. Un análisis de BlackRock indica que el S&P 500 ha registrado una ganancia promedio del 14.1% en los 6 meses posteriores a estos comicios desde 1970, frente al 5.7% observado en períodos equivalentes sin elecciones.

Trayectoria del retorno total acumulado del S&P 500 a través de ciclos históricos de elecciones de medio término desde 1970, comparando el desempeño posterior bajo gobiernos divididos frente al comportamiento base en años no electorales.
Fuente: BlackRock Investment Institute, Bloomberg Finance L.P.No obstante, los promedios históricos no constituyen proyecciones garantizadas. En 2026, factores como las tasas de interés, la inflación y la inversión en inteligencia artificial introducen sus propios vectores de riesgo.
1. Rendimientos de los bonos del Tesoro de EE. UU.
La premisa:"Un triunfo total de un partido implica mayor gasto y rendimientos más altos. Un Congreso dividido genera el efecto contrario."
El mercado de bonos evalúa el nivel de endeudamiento, la inflación y el costo de financiamiento de la deuda pública, más allá de la composición partidaria del Congreso. Con la deuda estadounidense por encima de los 40 billones de USD, los inversores analizan el volumen de emisiones adicionales que el Tesoro deberá colocar y a qué costo.
Un cambio en el control parlamentario puede modificar las expectativas sobre impuestos, gasto público y déficit. Sin embargo, las propuestas de campaña deben convertirse en leyes firmes, mientras que la Fed ejecuta la política monetaria de forma independiente.
Si el mercado descuenta mayores déficits o inflación persistente, los rendimientos de los bonos del Tesoro podrían subir, presionando los precios de la deuda y elevando los costos de financiamiento en otros sectores. Por el contrario, un panorama de menor crecimiento o mayor demanda de activos refugio podría empujar los rendimientos a la baja, independientemente del resultado electoral.
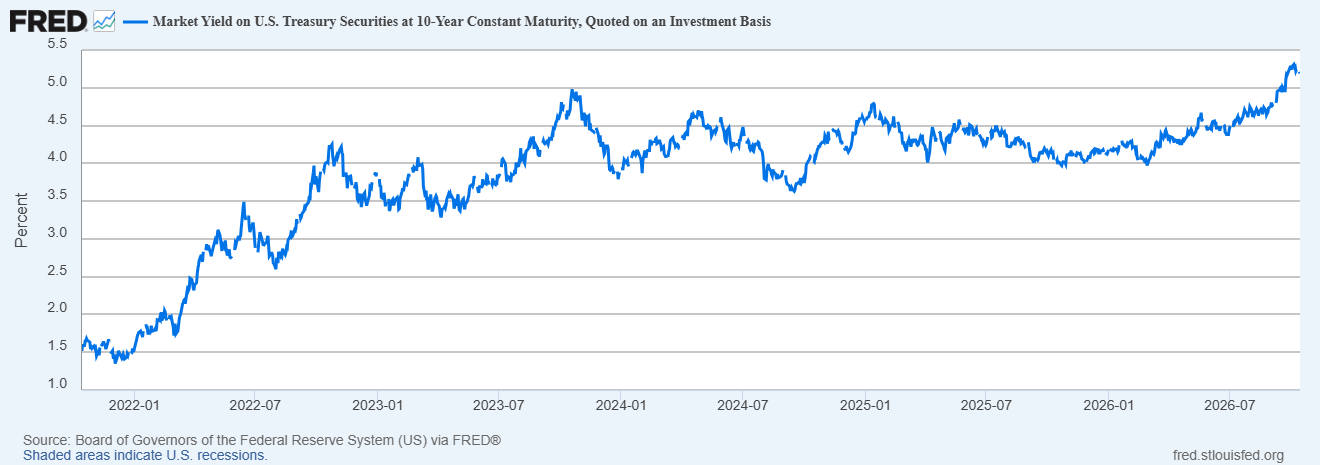
Rendimientos nominales diarios a 10 años que ilustran los costos de referencia del crédito y la expansión de las primas por término a medida que la deuda soberana de EE. UU. supera los 40 billones de USD.
Fuente: Junta de Gobernadores del Sistema de la Reserva Federal (EE. UU.) vía FRED®El rendimiento del bono a 10 años, las expectativas de inflación, las futuras emisiones de deuda y la decisión de la Fed prevista para el 27 y 28 de octubre.
2. Nasdaq 100
La premisa:"Un Congreso dividido implica menor regulación, lo que impulsará al sector tecnológico."
Un escenario de parálisis legislativa puede acotar cambios regulatorios de fondo, pero no elimina las presiones financieras que enfrentan las empresas del sector.
El Nasdaq 100 muestra una alta sensibilidad a las variaciones en las proyecciones de crecimiento, las tasas de interés y las utilidades de sus principales componentes.
Rendimientos más altos en los bonos del Tesoro reducen el valor presente que los inversores asignan a las utilidades futuras. Esto cobra relevancia en un contexto donde las grandes tecnológicas realizan desembolsos considerables en infraestructura de inteligencia artificial (IA).
La incertidumbre política puede moderarse tras los comicios, pero ello no garantiza un avance automático de los precios. Si los rendimientos se mantienen elevados o los reportes corporativos defraudan, las acciones tecnológicas podrían enfrentar resistencia aun cuando el resultado legislativo se perciba como favorable.

Trayectoria del índice tecnológico de referencia de cara a las elecciones, destacando cómo niveles de valoración exigidos vuelven a las acciones de crecimiento sensibles a tasas de descuento superiores al 5.0% y al gasto en infraestructura de IA.
Fuente: Nasdaq Global Indexes, FactSetLos rendimientos de los bonos del Tesoro, las ganancias de las megacaps, el gasto de capital (CapEx) en IA, novedades regulatorias y la divergencia del resultado electoral respecto a las expectativas de mercado.
3. Dólar estadounidense
La premisa:"Un triunfo total de un partido se traduce en mayor gasto, rendimientos más altos y un dólar fuerte."
El dólar responde a los diferenciales de tasas de interés, las perspectivas de crecimiento económico y los flujos internacionales de capital.
Rendimientos más altos en EE. UU. pueden atraer demanda hacia activos nominados en dólares, respaldando a la divisa. Sin embargo, la preocupación por el déficit, expectativas de menor crecimiento o cambios en las políticas de otros bancos centrales pueden actuar en sentido contrario.
A su vez, un Congreso dividido no implica necesariamente un dólar más débil. Si la incertidumbre internacional se incrementa, el dólar puede captar demanda de cobertura independientemente de la distribución de escaños en el Congreso.
La variable analítica reside en cómo evolucionan las perspectivas económicas de EE. UU. en comparación con el resto del mundo.
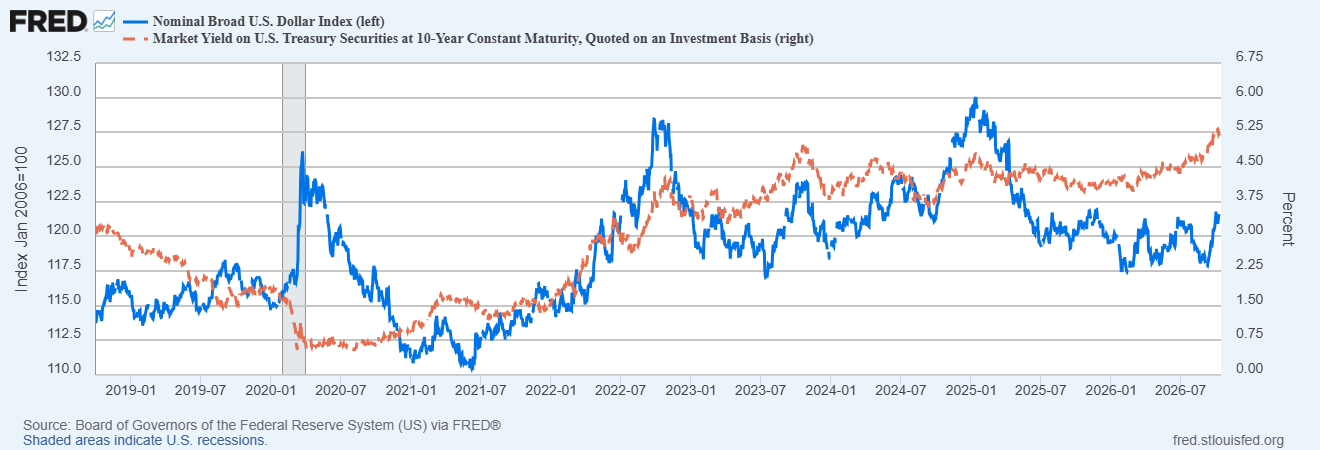
Evolución del dólar ponderado por comercio frente a los rendimientos a 10 años, ilustrando cómo los diferenciales de tasas y los flujos de capital transfronterizos guían las tendencias cambiarias en ciclos electorales.
Fuente: Junta de Gobernadores del Sistema de la Reserva Federal (EE. UU.) vía FRED®Los movimientos del DXY, los rendimientos de los bonos del Tesoro, las orientaciones de la Fed y el comportamiento del dólar frente a monedas principales, especialmente el euro y el yen japonés.
4. Oro
La premisa:"La incertidumbre política eleva la demanda de refugio, impulsando al oro."
El oro enfrenta variables contrapuestas que pueden generar dinámicas diversas.
Aunque un resultado electoral muy ajustado o cuestionado puede incrementar la demanda por activos defensivos, rendimientos reales más altos (ajustados por inflación) aumentan el costo de oportunidad de mantener oro, al ser un activo que no genera rendimiento explícito.
Asimismo, un fortalecimiento del dólar estadounidense suele ejercer presión sobre la cotización del metal.
Esto plantea un escenario particular: la incertidumbre política se eleva, pero el oro cae debido al avance del dólar y de los rendimientos de los bonos del Tesoro.
El escenario inverso también es factible. Si los rendimientos ceden y los inversores buscan cobertura, el oro podría encontrar respaldo.
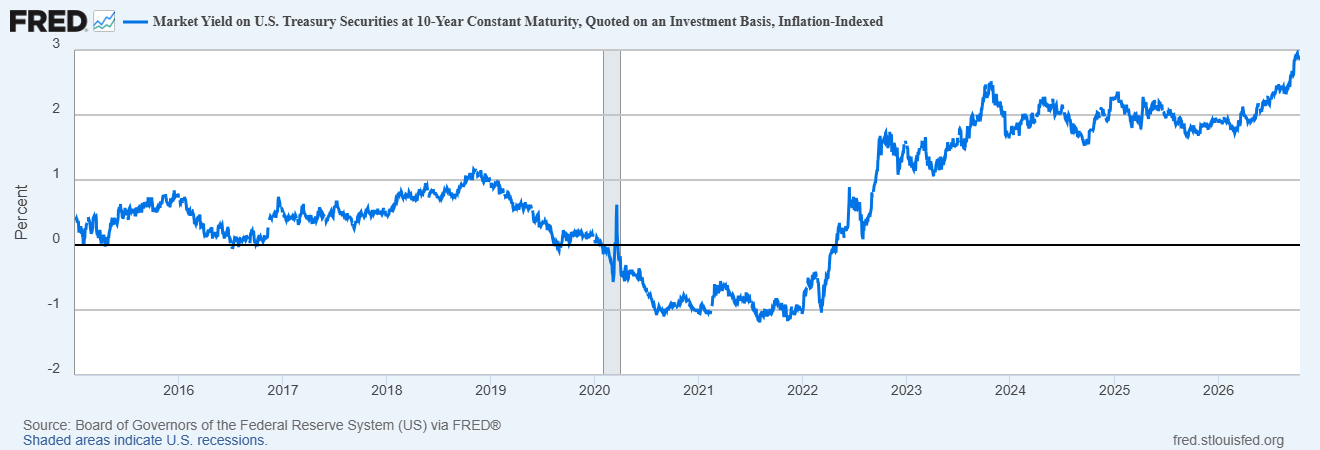
Rendimientos reales diarios de los TIPS a 10 años alcanzando máximos de varios años en 2.84%, reflejando el elevado costo de oportunidad libre de riesgo que puede moderar la demanda defensiva de oro a pesar de la incertidumbre política.
Fuente: Junta de Gobernadores del Sistema de la Reserva Federal (EE. UU.) vía FRED®Los rendimientos reales de los bonos del Tesoro, el DXY, la demanda de activos refugio y la persistencia de la incertidumbre electoral tras la votación.
Jornada de votación
El cierre de los primeros centros de votación en EE. UU. está programado para las 6:00 pm hora del Este (EST) del martes 3 de noviembre, equivalente a las 23:00 UTC. Esto implica que las primeras tendencias se conocerán con la sesión bursátil estadounidense ya cerrada, durante la mañana de la sesión asiática y previo a la apertura europea.
Sin embargo, los primeros datos no constituyen resultados definitivos. En elecciones con márgenes estrechos, la confirmación puede tomar horas o días, generando fluctuaciones en las expectativas, brechas en precios (*gaps*) y la ampliación de diferenciales (*spreads*) en momentos de menor liquidez.
Conclusión
El riesgo principal en un escenario de elecciones de medio término no reside necesariamente en anticipar de forma errónea el resultado político, sino en asumir que el resultado electoral explica la totalidad de la dinámica de mercado.
Un Congreso dividido puede acotar cambios regulatorios de fondo. Un triunfo republicano preservaría el escenario legislativo vigente. Ninguna de las dos opciones garantiza una reacción de mercado predeterminada.
Para los operadores, la pregunta de mayor utilidad es cómo el resultado modifica las expectativas de financiamiento público, tasas de interés, utilidades corporativas y flujos internacionales de capital.
Las urnas definen la composición del Congreso. Los mercados de bonos, acciones, divisas y materias primas determinan el valor real de los activos en ese nuevo escenario.
Sigue los datos macroeconómicos, no solo el mapa electoral.

The information provided is of general nature only and does not take into account your personal objectives, financial situations or needs. Before acting on any information provided, you should consider whether the information is suitable for you and your personal circumstances and if necessary, seek appropriate professional advice. All opinions, conclusions, forecasts or recommendations are reasonably held at the time of compilation but are subject to change without notice. Past performance is not an indication of future performance. Go Markets Pty Ltd, ABN 85 081 864 039, AFSL 254963 is a CFD issuer, and trading carries significant risks and is not suitable for everyone. You do not own or have any interest in the rights to the underlying assets. You should consider the appropriateness by reviewing our TMD, FSG, PDS and other CFD legal documents to ensure you understand the risks before you invest in CFDs.