中間選挙にまつわる4つの一般的な仮説を、過去のデータに基づいて検証します。
選挙結果の勢力図を見れば議会の勝者はわかりますが、それだけでナスダック100、米ドル、あるいはゴールド(金)が次にどちらへ動くかを予知することはできません。
それこそが「中間選挙の罠」です。
2026年11月3日の米国投票日が迫る中、トレーダーはすでに高水準な国債利回り、粘り強いインフレ、そして景気拡大に伴う調達コストの増大といった課題に直面しています。そして選挙によって市場の思惑が変化することはあっても、その思惑がそのまま予想通りの価格動向へ反映されるとは限らないのです。
ここでは、政治的ナラティブと市場の現実との間のズレが特に浮き彫りになりやすい「4つの主要市場」を検証します。
2026年の中間選挙は例年とは異なる
現在は共和党がホワイトハウスと連邦議会の上下両院を支配しています。民主党がどちらか一院でも過半数を奪還すれば重要な法案可決は困難となり、共和党が維持すれば現在の政治体制が継続することになります。
しかし、どちらの結果になろうとも、それ自体が自動的に相場の方向性を決定づけるわけではありません。
米連邦準備制度理事会(FRB)は9月に政策金利を3.75%〜4.00%へ引き上げ、米国10年債利回りは10月に一時5.3%を突破しました。さらに、米国の公的債務総額は40兆ドルを突破しています。
これらの構造的圧力は、開票が終わったからといって消えてなくなるわけではありません。
歴史的には、米国株は中間選挙後に上昇する傾向を示してきました。ブラックロック(BlackRock)の分析によると、1970年以降、中間選挙後の6ヶ月間におけるS&P 500指数の平均騰落率は+14.1%となり、中間選挙以外の同期間における平均+5.7%を大幅に上回っています。

1970年以降の過去の中間選挙サイクルにおけるS&P 500の累積トータルリターン軌道。「ねじれ政府」下での選挙後パフォーマンスと、中間選挙以外のベースライン期との比較。
出所:ブラックロック・インベストメント・インスティテュート、Bloomberg Finance L.P.しかし、歴史的な平均値は将来の予測ではありません。金利、インフレ、そしてAI(人工知能)関連投資がすでに株式評価額(バリュエーション)を左右している中で、2026年の市場には独自のリスク要因が存在しています。
1. 米国債利回り
一般的な思い込み(Assumption)「トリプルレッド(政権・上下院の独占)なら財政支出増で利回りは上昇し、ねじれ議会ならその逆となる。」
債券市場が注目するのは「誰が議会を制するか」という表面的な結果ではなく、財政赤字の規模、インフレ率、そして政府債務のファイナンスコストそのものです。公的債務が40兆ドルを超える中、投資家は財務省が今後どれだけの国債を追加発行する必要があり、その調達コストがいくらになるのかをすでに試算しています。
議会の勢力図の変化は、税制、歳出、および赤字見通しを変更させる可能性があります。しかし、選挙公約が実際の法律になるまでにはプロセスを要し、FRBは金融政策を独立して決定します。
市場がさらなる財政赤字やインフレの長期化を織り込めば、米国債利回りは上昇し、他市場における債券価格や借入コストに圧力をかけます。一方で、成長見通しの減速や安全資産への需要シフトが起きれば、選挙結果に関わらず利回りは低下する可能性があります。
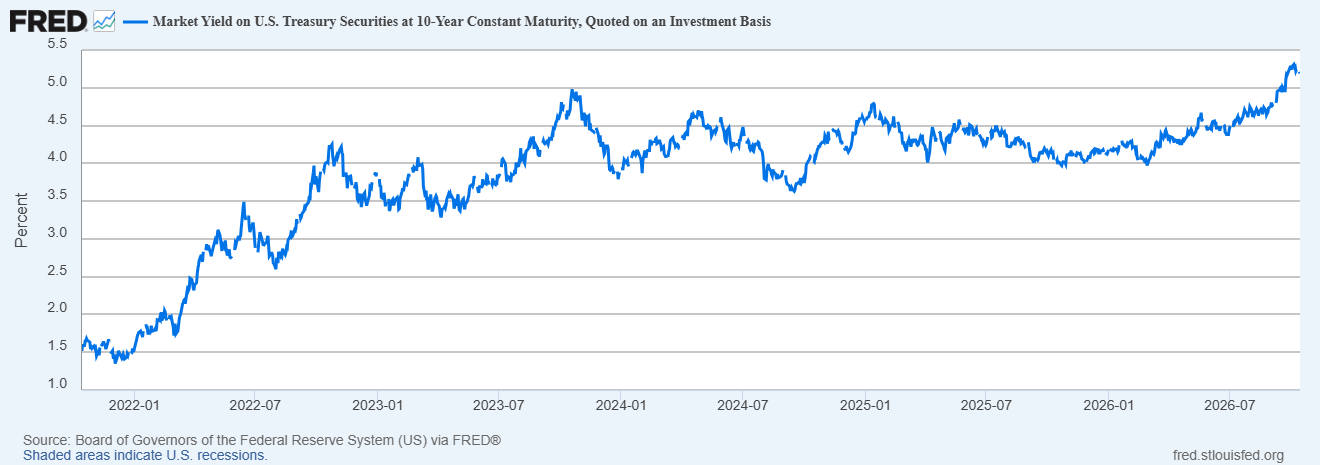
主要な借入コストの基準となる10年債名目利回りの日次推移。米国の公的債務が40兆ドルを突破する中でのタームプレミアムの拡大を示しています。
出所:米連邦準備制度理事会(FRB)およびFRED®10年債利回りの動向、インフレ期待、今後の国債発行計画、および10月27日〜28日のFOMC政策決定。
2. ナスダック100指数
一般的な思い込み(Assumption)「ねじれ議会になれば強引な規制強化が阻止されるため、ハイテク株が急騰する。」
ねじれ政府は過激な法案導入を抑制しますが、ハイテク企業が直面している本質的な財務圧力を取り除いてくれるわけではありません。
ナスダック100は、成長見通し、金利水準、そして時価総額上位の主要企業の業績見通しの変化に対して極めて感応度が高い特徴を持ちます。
米国債利回りの上昇は、投資家が将来の期待利益に適用する現在価値(割引率)を減少させます。これは、大手ハイテク企業が人工知能(AI)インフラへ莫大な設備投資(CapEx)を実行している局面において、特に強力な意味を持ちます。
選挙通過後に政治的不確実性が後退したとしても、それだけで株価の上昇が保証されるわけではありません。国債利回りが高水準に留まるか決算業績が失望誘発となった場合、仮に議会の結果が好意的に受け止められたとしても、ハイテク株は上値の重い展開を強いられる可能性があります。

選挙を迎えるハイテク株ベンチマークの推移。高水準なバリュエーションにより、成長株が5.0%を超える割引率やメガキャップ企業のAIインフラ支出に対して敏感となっている状況を示しています。
出所:Nasdaq Global Indexes、FactSet国債利回り、メガキャップ企業の決算業績、AI関連設備投資(CapEx)、規制動向、および選挙結果が市場予想とどれほど乖離したか。
3. 米ドル相場
一般的な思い込み(Assumption)「単一政党の完勝(スウィープ)は財政拡大を意味し、利回り上昇に伴って米ドル高をもたらす。」
米ドル相場は、相対的な金利差、経済成長率、そしてグローバルな資金(キャピタル)のフローに反応します。
米国の国債利回りの上昇は米ドル建て資産の魅力を引き上げ、通貨の上昇要因となり得ます。しかし、赤字懸念の急昇、成長見通しの鈍化、あるいは海外中央銀行の金融政策の変更が、反対方向の押し下げ力として機能することもあります。
また、「ねじれ議会」が直ちに米ドル安を意味するわけでもありません。世界的な不確実性が高まれば、議会をどの政党が制しているかに関わらず、米ドルには避難買い(セーフヘイブン)の需要が集まることになります。
鍵となるのは、米国の経済期待が世界その他の地域と比較してどのように変化するかという点です。
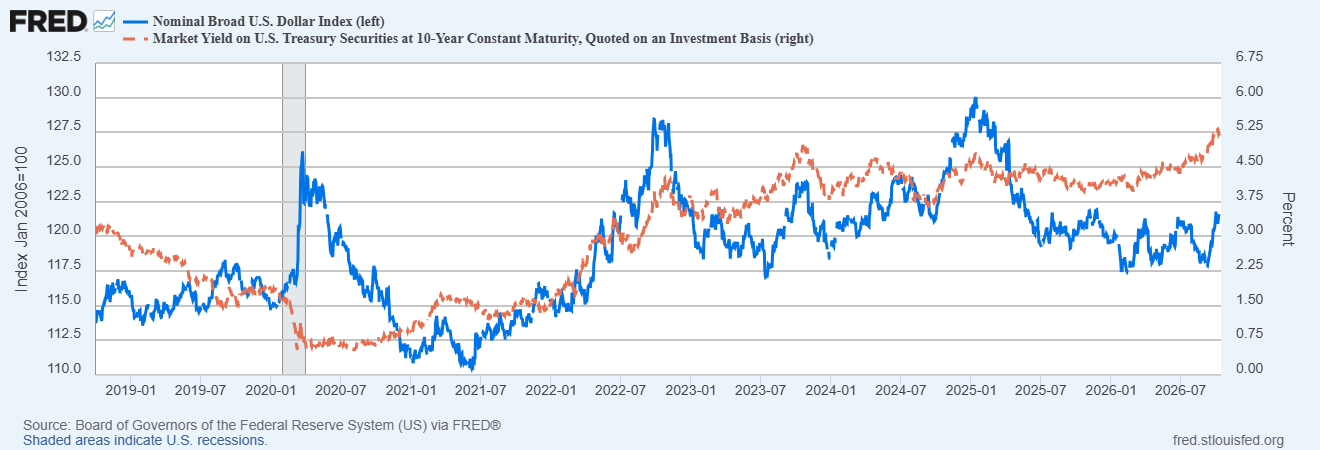
貿易重体米ドル指数と指標10年債利回りの追跡。金利差と国境を越える資金フローが、選挙サイクルを通じてどのように通貨トレンドを決定づけるかを示しています。
出所:米連邦準備制度理事会(FRB)およびFRED®ドル指数(DXY)の推移、米国債利回り、FRBのフォワードガイダンス、および主要通貨(特にユーロや日本円)に対する米ドルの相対的パフォーマンス。
4. ゴールド(金)
一般的な思い込み(Assumption)「政治的不確実性が高まれば安全資産需要が増すため、ゴールドは必ず上昇する。」
ゴールドは、全く異なる結果を引き起こし得る相反する力(相反するメカニズム)に挟まれています。
接戦や開票トラブルに伴う不透明感は安全資産需要を高めますが、インフレを考慮した「実質利回り」の上昇は、利息を生まない金(ゴールド)を保有する機会費用を引き上げます。
また、米ドル高が進行した場合もゴールド価格の重石となります。
これにより一見いびつなシナリオが発生し得ます。「政治的不確実性が高まっているにもかかわらず、国債利回りと米ドルが上昇しているためにゴールドが下落する」という展開です。
その逆もまた然りです。利回りが低下し投資家がリスク回避へ走れば、ゴールドは強い下支えを得ることになります。
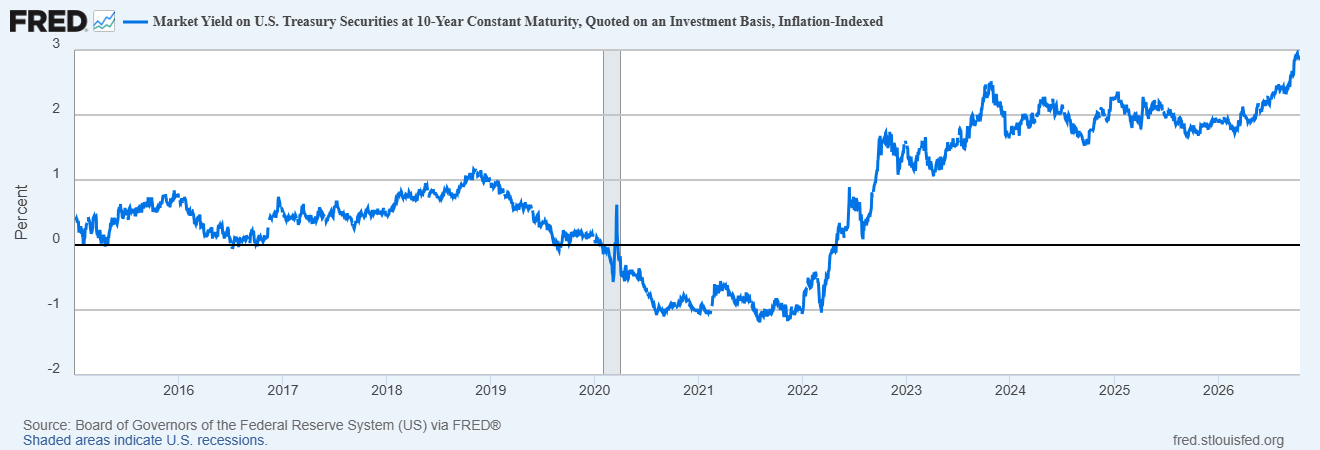
10年物TIPS実質利回りの日次推移。高水準な無リスク機会費用を示しており、政治的不透明感の中でも安全資産ゴールドの買いを抑制し得る構図を示しています。
出所:米連邦準備制度理事会(FRB)およびFRED®米国債の実質利回り(TIPS)、ドル指数(DXY)、安全資産需要、および投開票後も選挙の混乱・不確実性が継続するかどうか。
投票日・開票夜の展開
最初の米国の投票所は、米東部時間11月3日(火)午後6時(UTC 23:00 / 日本時間 11月4日 午前8:00)に閉鎖され始めます。これは、初期の選挙ニュースが米国株式の通常取引終了後、アジア市場の早朝セッションおよび欧州市場の開場前という流動性が薄い時間帯に舞い込むことを意味します。
しかし、投票所の閉鎖は最終結果ではありません。大接戦となった場合、確定までに数時間から数日を要することがあり、その間に流動性が低下する中で価格ギャップ(窓開け)やスプレッドの拡大が発生するリスクが存在します。
結論・まとめ
中間選挙における最大のリスクは、必ずしも「政治的な勝利予想を外すこと」ではありません。「選挙結果だけで市場全体のストーリーが完結すると思い込んでしまうこと」です。
ねじれ議会は極端な政策変更を抑制します。共和党の維持は現行の法体制を継続させます。しかし、どちらの結果も特定の市場反応を100%保証するものではありません。
トレーダーにとって真に役立つ問いかけは、「その選挙結果が、政府借入、金利、企業業績、そして世界的な資金(キャピタル)のフローに関する市場の期待をどう変化させたか」です。
選挙は「誰が議会を制したか」を教えてくれます。そして債券、株式、為替、およびゴールド市場は、「それが価格にとって何を意味するのか」を冷徹に示してくれるのです。
単なる選挙マップではなく、実際の市場データを追跡しましょう。

The information provided is of general nature only and does not take into account your personal objectives, financial situations or needs. Before acting on any information provided, you should consider whether the information is suitable for you and your personal circumstances and if necessary, seek appropriate professional advice. All opinions, conclusions, forecasts or recommendations are reasonably held at the time of compilation but are subject to change without notice. Past performance is not an indication of future performance. Go Markets Pty Ltd, ABN 85 081 864 039, AFSL 254963 is a CFD issuer, and trading carries significant risks and is not suitable for everyone. You do not own or have any interest in the rights to the underlying assets. You should consider the appropriateness by reviewing our TMD, FSG, PDS and other CFD legal documents to ensure you understand the risks before you invest in CFDs. These documents are available here.
Any references to Australian or international shares, sectors, indices, ETFs, crypto-related stocks or other instruments are provided for market commentary and watchlist purposes only and do not constitute a recommendation, offer or solicitation to buy, sell or hold any financial product or adopt any investment strategy. International markets may involve additional risks, including currency fluctuations, regulatory differences, market structure differences, reduced liquidity and higher volatility. Company-specific, sector-specific and macroeconomic risks may also affect performance.
Commentary on geopolitical developments, economic data, central bank decisions, earnings, policy changes and other global or financial market events is based on information available at the time of publication and may change without notice. Such events can lead to sudden market moves, price gaps, reduced liquidity, wider spreads and increased volatility, particularly in leveraged products such as CFDs. Forward-looking statements, expectations and scenario analysis are inherently uncertain and should not be relied on as guarantees of future market behaviour or outcomes.