AIチップメーカーによる物理的な銅の需要から、暗号資産のレバレッジに影響を与える日本の金利まで、第4四半期に注目すべき5つの意外なクロスアセットの関連性をご紹介します。
一見すると、銅(コッパー)、日本円、そしてビットコインが同じ分析記事に登場する理由はほとんどないように思えます。1つは産業用金属であり、1つは数十年間にわたり世界的な資金調達市場の中心であり続け、もう1つはゴールド(金)の動きすら控えめに見えるほどボラティリティの激しいデジタル資産です。
しかし、2026年第4四半期(Q4)が進むにつれ、これらの市場は同一のマクロ相場ストーリーに引き込まれつつあります。AIインフラの拡張には膨大な「物理的資本」が必要となり、日本銀行の金融政策修正によって円での資金調達コストが切り上がり、そしてビットコインは米国債務の膨張、機関投資家アクセスの深化、および変化する流動性環境を背景に取引されているからです。
各市場にはそれぞれ個別のファンダメンタルズが存在しますが、市場間を行き交う投資資金(キャピタル)はそれほど綺麗に境界線を区別してはくれません。
だからこそ、これらの密接な相関関係を解き明かすことが極めて重要となるのです。
1. AIが直面する「銅(コッパー)」という物理的制約
AIをめぐるストーリーは、一般に半導体チップ、クラウド容量、そしてエヌビディア、マイクロソフト、アマゾン、アルファベット、メタといったメガキャップ(超大型)ハイテク企業を通じて語られます。投資家が真っ先に巨額の設備投資を確認できるのがそれらの企業だからです。
しかし、どれほど高度なデータセンターも、最終的には「現実の物理世界」に突き当たります。そこでは、電力供給、送電インフラ、冷却システム、そして「銅」が、最先端プロセッサと全く同等に決定的な重要性を持つようになります。
AIブームは主にソフトウェアと半導体のストーリーであり、インフラ拡張を追う最善の手段はハイテク企業や半導体メーカーを追うことである。
AIを支える物理インフラの規模はあまりにも巨大化しており、もはや単なる背景の背景要素として片付けることはできない。
マイクロソフト、アルファベット、アマゾン、メタの4社による2026年の合計設備投資(CapEx)見通しは、7,200億ドルから7,450億ドル規模にまで達しています(この支出はAI単体ではなく広範なインフラ全体を含みます)。

歴史的コンテキスト:米国の過去の大型インフラブームと比較したGDP比ハイパースケーラー設備投資推移。出所:Bloomberg, CEIC, US BEA, BHP Analysis。
資源大手BHPはこの巨額支出に実体論的な寸法を与えており、年間2,000億ドルのデータセンター投資が追加されるごとに、年間生産能力15万トン規模の銅鉱山が丸ごと1つ新規に必要になると試算しています。
この事実が、AIの波及経路を変化させます。ハイパースケーラーがデータセンター投資の新たな波を発表した際、考慮すべきは「何枚の半導体チップが買われるか」だけではありません。その電力はどこから供給されるのか、送電網(グリッド)はそれに耐えられるのか、そして全体を接続するための十分な「銅」が供給可能かという問題へ直結します。
したがって、AIブームの起点自体はナスダック(Nasdaq)にあるとしても、そのストーリーの重要な一部は最終的にコモディティ(商品)市場へ波及し、そこから次なる連動が始まります。
2. 「日本円は為替(FX)トレーダーだけに影響する」という誤解
普段USD/JPYやAUD/JPYを一切トレードしない投資家であれば、日本銀行の金利決定は自分とは無関係な「他人の市場の出来事」であると見なすのも無理はありません。
しかし問題は、日本円が歴史的に「単なる一国の通貨」にとどまったことが一度もないという点です。数十年にわたる極めて低水準な日本の金利は、世界中の投資家が他国の高利回り資産を購入するための「格安の資金調達源(キャリートレード)」として機能してきました。
日本の政策金利は主にFXトレーダーに関係するものであり、その直接的影響は円通貨ペアの内部だけに限定される。
日本銀行が9月に政策金利を約1.25%へ引き上げたことは、世界で最も定着したキャリートレードの収益構造を根本から変化させた。
日本の借入コストが上昇すると、円建てでの資金調達ポジションの魅力は低下します。さらに、円相場が同時に急昇した場合、レバレッジを効かせた投資家はヘッジ処理を行うか、ポジションを削減・巻き戻さ(アンワインド)ざるを得なくなります。
東京で始まった動意が他の市場へと波及するのはこのためです。円での借入によって調達された資金(キャピタル)は、世界中の株式、コモディティ、暗号資産、あるいは豪ドルのようなリスク感応型通貨の中に同時に鎮座しているからです。
これは、円高のたびに自動的に世界的な暴落が起きるという意味でもなければ、日本銀行の決定が毎回同じパニックを引き起こすという意味でもありません。しかし、日本円は「グローバル流動性の配管(パイプライン)」の内部に位置しているため、その資金コストの変化は為替(FX)の枠を超えて遠くまで伝播することを物語っています。
そして「流動性」が語られる以上、ビットコインを無視することはできません。
3. 「ビットコインは単なる個人投資家の投機対象」という見方の限界
ビットコインはその名声の多くを個人投資家のモメンタム、高いレバレッジ、そして激しい価格乱高下によって築き上げました。その側面は一部残っているものの、それを取り囲む市場構造は激変しています。
ビットコインは依然として主に投機的な個人アセットであり、伝統的なマクロ経済の力からは大部分が隔絶されている。
現物ETFの承認が機関投資家の参入枠を広げ、ビットコインの固定された発行上限構造が、全く異なる各国の財政赤字の背景に対峙している。
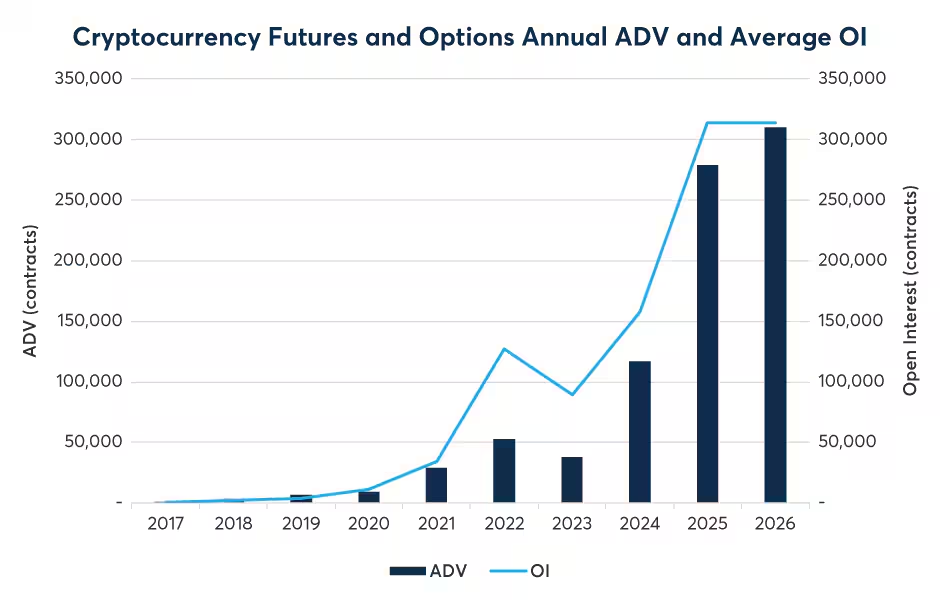
機関投資家の深度:2026年にかけて拡大を続けるCME暗号資産先物・オプションの一日平均出来高(ADV)および建玉(OI)。出所:CME Group。
2024年の半減期を経て、ビットコインの年間新規発行量は約165,000 BTCに低下し、供給成長率は1%未満へ落ち込みました。一方で、米国の公的債務総額は2026年8月に40兆ドルの大台を突破しました。
債務の増大が自動的にビットコインを引き上げるわけではありません。しかし、なぜビットコインがゴールド、国債、そして金融政策をめぐる議論の中で頻繁に比較されるようになったのかを説明してくれます。
ただし、機関投資家の参入が進んだからといって、ビットコインがディフェンシブ(防衛的)な資産に変貌したわけではありません。依然としてレバレッジや流動性に極めて敏感であり、リスク心理が悪化する際には株式市場と共に力強く急落し得ます。
だからこそ、ボラティリティの管理が最重要なのです。
4. 1つの市場がくしゃみをすれば、他の市場が予報を確認し始める
ここですべての個別のストーリーが1つに結合します。
予想より強い米国経済データは米国債利回りを押し上げ、米ドルを補強し、グローバルな金利差を変化させます。これが日本の借入コスト上昇と重なることで、USD/JPYに強い圧力を加えます。
そこで円相場が急激に跳ね上がった場合、円資金を利用していたファンドはリスク削減に動き、そのポジション調整は為替以外の市場へ波及します。
あるアセットクラスでの値動きは、その領域内部に留まるはずである。金利の動きは債券のニュース、円高は為替のニュース、銅はコモディティのニュースである。
資本(キャピタル)は、取引プラットフォームのタブ(画面切り替え)の都合に合わせて自らを整理整頓してはくれない。
同一の機関投資家が、ハイテク株、コモディティ、為替、そしてデジタル資産を同時に保有しているため、資金調達コストやボラティリティの変化は、複数の市場で一度にポジションの再調整を強制させます。
金利ショックはドルを動かし、円に影響を与え、レバレッジを利かせたキャリー取引を変化させます。それらのシフトはグロース株やビットコインへと溢れ出し、引き締められた金融環境はAIインフラ投資の計画や銅需要の見通しにまで波及するのです。
この連鎖シーケンスは例示であり、確定した予測ではありません。市場はこの連鎖を断ち切ったり、加速させたり、逆転させたりします。だからこそ、市場間の相互接続を常に注視することが重要なのです。
第4四半期(Q4)市場マップ:クロスアセット伝播経路
5つの独立した市場カタリストが、1つの根底にあるマクロ現実に集約される構造
設備投資(CapEx)とインフラ支出の拡大
送電網(グリッド)および電化需要
日銀引き締めとキャリートレード流動性
供給上限と現物ETFアクセスの深化
40兆ドルの債務膨張と国債発行圧力
異なるアセットであっても、行き交う投資資金プールは共通しています。1つの市場で起きた金利、利回り、あるいは流動性のショックは、ハイテク株、コモディティ、通貨、デジタル資産のすべてを同時にリプライシング(価格の再評価)させるのです。
第4四半期(Q4)が明らかにする展望
AIのトレードはもはやソフトウェアの域を超えています。AIインフラの建設には、電力、送電網、そして物理的な原材料が不可欠だからです。
日本円の動向は為替だけに留まりません。依然として世界的な資金調達に直結しているからです。そしてビットコインは、その高ボラティリティによって伝統的な防衛資産とは一線を画しつつも、伝統的なマクロ構造の内部に深く組み込まれつつあります。
これらの相互連結を考慮すると、第4四半期のトレードは「単一のチャートを追うこと」ではなく、「次の大きな動意がどこから始まるか(波及経路)を理解すること」にかかっていると言えます。
AI企業の決算を注視するトレーダーは、銅市場の動きを把握しておく必要があります。ビットコインを追う投資家は、なぜ米国債利回りが動いているのかを知る必要があります。そしてAUD/JPYの動向は、日本銀行、グローバル流動性、およびレバレッジ資本を俯瞰することで、より一層明確な解釈が可能となります。
それぞれの市場は今も独自のストーリーを語っています。しかし、その内部を巡る資金の動きは、すべての章をかつてないほど密接に繋ぎ合わせているのです。

The information provided is of general nature only and does not take into account your personal objectives, financial situations or needs. Before acting on any information provided, you should consider whether the information is suitable for you and your personal circumstances and if necessary, seek appropriate professional advice. All opinions, conclusions, forecasts or recommendations are reasonably held at the time of compilation but are subject to change without notice. Past performance is not an indication of future performance. Go Markets Pty Ltd, ABN 85 081 864 039, AFSL 254963 is a CFD issuer, and trading carries significant risks and is not suitable for everyone. You do not own or have any interest in the rights to the underlying assets. You should consider the appropriateness by reviewing our TMD, FSG, PDS and other CFD legal documents to ensure you understand the risks before you invest in CFDs. These documents are available here.
Any references to Australian or international shares, sectors, indices, ETFs, crypto-related stocks or other instruments are provided for market commentary and watchlist purposes only and do not constitute a recommendation, offer or solicitation to buy, sell or hold any financial product or adopt any investment strategy. International markets may involve additional risks, including currency fluctuations, regulatory differences, market structure differences, reduced liquidity and higher volatility. Company-specific, sector-specific and macroeconomic risks may also affect performance.
Commentary on geopolitical developments, economic data, central bank decisions, earnings, policy changes and other global or financial market events is based on information available at the time of publication and may change without notice. Such events can lead to sudden market moves, price gaps, reduced liquidity, wider spreads and increased volatility, particularly in leveraged products such as CFDs. Forward-looking statements, expectations and scenario analysis are inherently uncertain and should not be relied on as guarantees of future market behaviour or outcomes.